
PRINCIPALI NOVITA’ IN MATERIA DI TFR E FONDI PENSIONE
1. Introduzione
La presente circolare intende illustrare principali novità introdotte dalla legge di Bilancio 2026 (legge 30 dicembre 2025, n. 199 commi 203, 204, 205) in materia di versamento del TFR al Fondo di Tesoreria INPS, come chiarite dall’INPS con apposita circolare applicativa (n.12 del 5/2/2026).
In particolare, la legge di Bilancio è intervenuta in materia di previdenza complementare
- modificando la soglia dimensionale aziendale che obbliga il versamento del TFR al fondo tesoreria INPS;
- modificando le regole riguardanti la tempistica per il conferimento, esplicito o tacito, del TFR al fondo di previdenza complementare;
Di seguito si riepilogano le principali novità in modo semplice e operativo.
2. Ambito di applicazione
La disciplina del Fondo di Tesoreria si applica:
- ai datori di lavoro privati, con esclusione dei datori di lavoro domestico;
- agli enti pubblici economici e organismi pubblici privatizzati, limitatamente ai rapporti di lavoro regolati dal diritto privato;
- ai lavoratori subordinati per i quali trova applicazione l’art. 2120 c.c. in materia di TFR.
Restano esclusi i dipendenti delle Pubbliche Amministrazioni, salvo i rapporti integralmente disciplinati dal diritto comune.
L’obbligo di versamento al Fondo di Tesoreria riguarda esclusivamente i lavoratori che non aderiscono a forme di previdenza complementare.
3. Nuove soglie dimensionali
Il comma 203 della legge di Bilancio modifica le regole che stabiliscono l’obbligo di versamento del TFR al Fondo di Tesoreria INPS, introducendo un criterio più dinamico legato alla crescita occupazionale.
Fino al 31.12.2025, l’obbligo di versamento al Fondo di Tesoreria riguardava i datori di lavoro con almeno 50 dipendenti, calcolati come segue:
- aziende già esistenti al 31.12.2006: media dipendenti dell’anno 2006;
- aziende costituite dopo il 31.12.2006: media dipendenti dell’anno di costituzione.
Le variazioni occupazionali degli anni successivi a quello di costituzione erano, in linea generale, irrilevanti. Dal 01.01.2026, gli incrementi occupazionali assumono maggior rilievo e le nuove soglie sono così determinate
- periodi di paga 2026–2027: almeno 60 dipendenti;
- periodi di paga 2028–2031: almeno 50 dipendenti;
- dal 1° gennaio 2032: almeno 40 dipendenti.
La soglia va verificata sulla media dei dipendenti dell’anno solare precedente (ad esempio, se la media 2025 è almeno pari a 60 dipendenti, l’obbligo di versamento del TFR al Fondo di Tesoreria INPS scatta a partire dal 2026). Inoltre, eventuali riduzioni del numero di addetti intervenute successivamente non fanno venir meno l’obbligo di versamento, se precedentemente scattato.
Le soglie così determinate impongono l’obbligo di versamento del TFR al Fondo di Tesoreria INPS anche nei confronti di società che fino al 31.12.2025 ne erano escluse: ciò che rileva è l’incremento occupazionale e non più la dimensione dell’organico nell’anno di costituzione.
Per le aziende di nuova costituzione continua ad applicarsi la disciplina previgente. Se l’azienda raggiunge una media di almeno 50 dipendenti nell’anno di inizio dell’attività, sorge l’obbligo di versamento al Fondo di Tesoreria a decorrere dallo stesso anno, indipendentemente dalle nuove soglie introdotte per gli anni successivi.
3.1 Modalità di calcolo delle soglie dimensionali
Ai fini della determinazione della dimensione aziendale, restano ferme le regole INPS già note (circ. 70/2007):
- si computano tutti i lavoratori subordinati, compresi i dirigenti;
- i part-time si contano in proporzione all’orario;
- contano i lavoratori assenti se non sostituiti;
- i lavoratori somministrati contano in capo all’agenzia;
- i lavoratori distaccati contano in capo al datore distaccante;
- i soci di cooperativa contano solo se anche dipendenti.
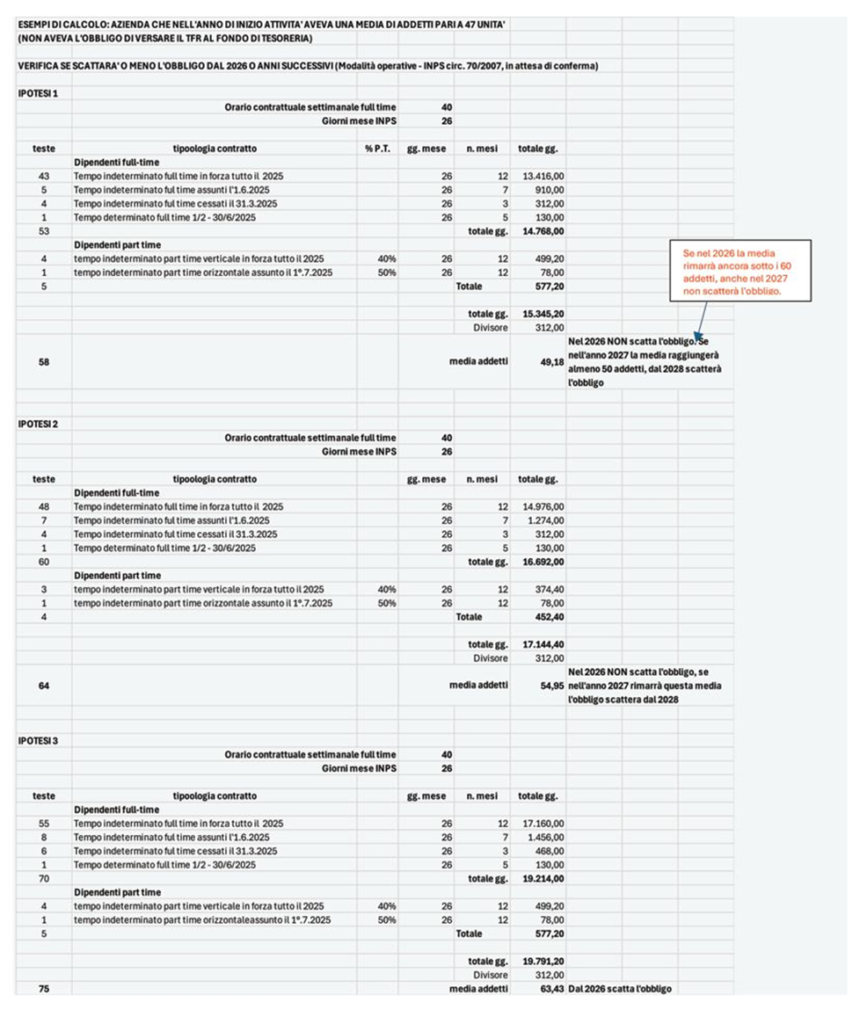
Il calcolo del limite dimensionale deve essere parametrato alle giornate teoriche “previdenziali” (6/settimane – 26/mese – 312/anno). Infine, non sono previsti arrotondamenti (59,99 non corrisponde a 60).
Si riporta un esempio di calcolo.
3.2 Adempimenti del datore di lavoro
La quota di TFR da versare al Fondo di Tesoreria è determinata applicando:
- l’aliquota del 7,41% (1/13,5) alla retribuzione utile ai fini del TFR;
- con detrazione del contributo 0,50% ex legge n. 297/1982, ove dovuto.
Il versamento, con periodicità mensile, deve essere effettuato entro il giorno 16 del mese successivo e non beneficia di alcuna agevolazione contributiva.
Inoltre, i datori di lavoro soggetti all’obbligo devono:
- richiedere o verificare il codice di autorizzazione INPS “1R”;
- effettuare i versamenti tramite flusso Uniemens, secondo le istruzioni INPS.
Le aziende costituitesi nell’anno 2025, per cui vale ancora la disciplina previgente (vedi par. 3), perfezionando il requisito dimensionale di almeno 50 addetti, sono tenute al versamento delle quote di TFR maturate anche per i mesi pregressi, a fare tempo da quello di inizio dell’attività.
Le aziende costituite antecedentemente all’anno 2025 e che raggiungono in tale anno il limite dimensionale di almeno 60 addetti sono tenute al versamento delle quote di TFR a fare tempo dal 1° gennaio 2026, secondo quanto introdotto dalla legge di Bilancio 2026. I datori di lavoro possono assolvere all’obbligo contributivo di versamento delle quote di TFR al Fondo di Tesoreria entro il giorno 16 del terzo mese successivo a quello di pubblicazione della circolare applicativa dell’INPS (n.12 del 5/2/2026). Per il recupero di eventuali periodi pregressi è stato istituito lo specifico codice causale “CF05”.
4. Novità sulla previdenza complementare
Il comma 204 modifica le regole di adesione ai fondi pensione (art. 8 del D. Lgs. 252/2005), rafforzando il meccanismo di adesione automatica. Il comma 2 come modificato dalla legge di Bilancio precisa che l’adesione ai fondi può avvenire in modo automatico o esplicito.
In particolare, per i lavoratori di prima assunzione (esclusi i lavoratori domestici) è previsto un meccanismo di adesione automatica trascorsi 60 giorni dall’assunzione (precedentemente erano 6 mesi), se non viene esplicitamente effettuata una scelta diversa.
L’adesione avviene
- al fondo previsto dal contratto collettivo;
- se esistono più fondi, a quello con più aderenti in azienda;
- in assenza di accordi, al fondo COMETA, con conferimento dell’intero TFR.
Entro 60 giorni dall’assunzione, il lavoratore può, comunque, scegliere un altro fondo pensione o decidere di mantenere il TFR in azienda. Quest’ultima scelta può essere revocata in ogni momento.
Le disposizioni in materia di fondi pensione si applicano dal 1.7.2026. Entro tale data la COVIP aggiornerà le proprie istruzioni operative.
4.1 Versamenti
In caso di adesione automatica il datore di lavoro è tenuto a darne comunicazione alla forma pensionistica complementare di destinazione ed è tenuto ad effettuare i relativi versamenti dal mese successivo alla scadenza dei 60 giorni a disposizione del lavoratore per effettuare delle scelte. Tali versamenti comprendono quanto dovuto dalla data di prima assunzione e l’adesione decorre da detta data.
4.2 Obblighi informativi del datore di lavoro
Il datore di lavoro deve adempiere alcuni obblighi informativi nei confronti di:
- Lavoratori di prima assunzione: il datore di lavoro deve fornire l’informativa sugli accordi collettivi applicabili in tema di previdenza complementare, sul meccanismo di adesione automatica, sulla forma pensionistica complementare destinataria dell’adesione automatica, sulle diverse scelte disponibili e sulla relativa tempistica.
- Lavoratori non di prima assunzione: il datore di lavoro è tenuto a fornire agli stessi informativa sugli accordi collettivi applicabili in materia di previdenza complementare e a verificare quale sia stata la scelta in precedenza compiuta dal lavoratore in merito alla previdenza complementare, facendosi rilasciare apposita dichiarazione.
5. Conclusioni
Le modifiche introdotte dalla legge di Bilancio 2026 incidono in modo significativo sulla gestione del TFR e della previdenza complementare, ampliando nel tempo la platea dei datori di lavoro obbligati al versamento del TFR al Fondo di Tesoreria INPS e rendendo più strutturato il meccanismo di adesione automatica ai fondi pensione.
In sintesi:
- dal 2026 il requisito dimensionale non è più “cristallizzato” al primo anno di attività, ma può maturare anche negli anni successivi, con soglie che si riducono progressivamente (60, poi 50 e infine 40 addetti);
- dal 1° luglio 2026 l’adesione alla previdenza complementare per i lavoratori di prima assunzione diventa più rapida e automatica, con maggiori obblighi informativi e operativi in capo al datore di lavoro.
Alla luce di tali novità, diventa fondamentale per le aziende monitorare con continuità la propria dimensione occupazionale e aggiornare le procedure di assunzione e gestione del personale, al fine di evitare omissioni contributive o errori nella destinazione del TFR.
La presente comunicazione ha carattere informativo generale; per l’analisi di situazioni particolari si raccomanda di rivolgersi al Consulente del Lavoro.
***
Si raccomanda l’attenzione degli interessati sul fatto che la presente circolare costituisce informativa di primo approfondimento ed orientamento applicativo sulle norme e disposizioni commentate.
Per ovvie ragioni di tempestività e brevità essa non contempla la trattazione completa ed esaustiva degli argomenti e non intende suggerire decisioni e/o comportamenti vincolanti.