
Novità IRPEF e riordino delle detrazioni
Con la Legge di bilancio 2025 (L.30 dicembre 2024 n. 207, Art. 1, commi 2-13) il legislatore ha introdotto diverse novità in relazione all’IRPEF ed alle detrazioni.
In particolare il legislatore:
- ha reso strutturale la riduzione delle aliquote IRPEF (23%, 35% e 43%) e rimodulato la detrazione IRPEF di base;
- ha introdotto un’ulteriore detrazione IRPEF per i redditi di lavoro dipendente/assimilati;
- ha previsto un nuovo trattamento integrativo (supplementare), che si aggiunge a quello preesistente (ordinario) per i lavoratori dipendenti;
- ha operato un riordino della disciplina delle detrazioni.
Di seguito si illustrano le principali novità introdotte:
- Aliquote IRPEF 2025 (art. 1, comma 2)
Dal 1° gennaio 2025 sul reddito imponibile si applicano le seguenti aliquote IRPEF, progressive per scaglioni di reddito.
| Reddito | Aliquota |
| da 0 euro a 28.000 euro | 23% |
| da 28.001 euro e fino a 50.000 euro | 35% |
| da 50.001 euro | 43% |
In sostanza la Legge di bilancio 2025 ha portato “a regime” la disciplina dell’IRPEF già applicata nel 2024. È stata inoltre rimodulata la detrazione IRPEF di base prevista per i titolari di redditi di lavoro dipendente con un reddito complessivo non superiore a 15.000 euro (art. 13, comma 1, lettera a, TUIR) che è passata da 1.880 euro a 1.995 euro. Tale detrazione non si applica ai redditi da pensione.
Di seguito si propone una tabella riepilogativa
| Reddito complessivo | Detrazione lavoro dipendente |
| Fino a 15.000 euro | 1.955 euro |
| da 15.001 euro fino a 28.000 euro | 1.910 euro + 1.190 euro * (28.000 euro – reddito complessivo) / (28.000 euro – 15.000 euro) |
| da 28.001 euro fino a 50.000 euro | 1.910 euro * (50.000 euro – reddito complessivo) / (50.000 euro – 28.000 euro) |
| da 50.001 euro | Non spettante |
2. Ulteriore detrazione (art. 1, comma 6)
A partire dal 2025 è stata prevista un’ulteriore detrazione d’imposta per i lavoratori dipendenti che hanno un reddito complessivo oltre 20.000 euro ma non superiore a 40.000 euro.
| Reddito complessivo | Ulteriore Detrazione |
| Oltre 20.000 euro e fino a 32.000 euro | 1.000 euro |
| da 32.001 euro fino a 40.000 euro | 1.000 euro * (40.000 euro – reddito complessivo) / 8.000 euro |
Tale misura si applica ai soli titolari di redditi di lavoro dipendente di cui all’art. 49 del TUIR, con esclusione dei redditi pensionistici e degli assegni ad esse equiparati indicati all’art.49, comma 2 lett. a.
Ai fini della misura e dell’accesso all’agevolazione è necessario fare riferimento al reddito di lavoro dipendente e al reddito complessivo. Il reddito complessivo è determinato:
- al netto del reddito dell’abitazione principale e relative pertinenze (RN1, col. 1 del mod. Redditi PF)
- al lordo della quota di reddito esente riferita all’agevolazione “impatriati” e dei docenti/ricercatori rientrati in Italia.
3. Trattamento Integrativo Ordinario (art. 1, commi da 3 a 5 e 9)
Dal 2025 è stato reso strutturale il Trattamento Integrativo Ordinario per i lavoratori dipendenti introdotto dall’art. 1 del D.L. 3/2020 di importo pari a 1.200 euro annui, rapportati al periodo di lavoro. Tale importo viene riconosciuto in presenza:
- di specifiche fasce di reddito complessivo;
- di un’Irpef lorda determinata sul reddito di lavoro dipendente superiore rispetto alle detrazioni di lavoro dipendente spettanti (art. 13, co. 1, Tuir)
| Reddito complessivo | Importo spettante | Requisiti |
| fino a 15.000 euro | 1.200 euro annui | Irpef lorda sui redditi di lavoro dipendente/assimilati > (detrazione da lavoro dipendente – 75 euro rapportato al periodo di lavoro) |
| da 15.001 euro fino a 28.000 euro | Variabile | La somma di alcune detrazioni tra cui rientrano quelle di lavoro dipendente/assimilato, dev’essere superiore all’IRPEF lorda. Al verificarsi di detta condizione il trattamento integrativo è riconosciuto per un ammontare (comunque non superiore a 1.200 euro) determinato in misura pari alla differenza tra la somma delle detrazioni ivi elencate e l’imposta lorda. |
| da 28.001 euro in avanti | Non spettante | – |
4. Trattamento Integrativo Supplementare (art. 1, comma 4)
La Legge di Bilancio 2025 ha introdotto un Trattamento Integrativo Supplementare per i lavoratori dipendenti che hanno un reddito complessivo non superiore a 20.000 euro. Tale bonus si determina applicando al reddito di lavoro dipendente le seguenti percentuali:
| Reddito di lavoro dipendente | % del reddito di lav. dipendente |
| fino a 8.500 euro | 7,1% |
| da 8.501 euro fino a 15.000 euro | 5,3% |
| da 15.001 euro fino a 20.000 euro | 4,8% |
Per il calcolo e la verifica dei requisiti di accesso all’agevolazione è necessario fare riferimento al reddito di lavoro dipendente parametrato all’anno e al reddito complessivo. Il reddito complessivo è determinato:
- al netto del reddito dell’abitazione principale e relative pertinenze (RN1, col. 1 del mod. Redditi PF)
- al lordo della quota di reddito esente riferita all’agevolazione “impatriati” e dei docenti/ricercatori rientrati in Italia.
Si precisa che è il sostituto d’imposta che riconoscerà l’ulteriore detrazione o il trattamento integrativo ordinario/supplementare in via automatica, all’atto dell’erogazione delle retribuzioni (non sarà quindi necessaria la richiesta del lavoratore). Infatti in sede di conguaglio, i sostituti d’imposta:
- verificheranno l’effettiva la spettanza del bonus e dell’ulteriore detrazione;
- provvederanno al recupero del bonus o dell’ulteriore detrazione nel caso in cui dovessero rivelarsi non spettanti (se l’importo è superiore a 60 euro, il recupero è effettuato in 10 rate di pari ammontare a partire dalla prima retribuzione alla quale si applicano gli effetti del conguaglio).
Il credito maturato per effetto del riconoscimento del bonus potrà essere recuperato dai sostituti d’imposta mediante l’istituto della compensazione nel modello F24 di cui all’art. 17 del D.lgs. 241/97.
5. Riordino delle Detrazioni IRPEF (art. 1, commi 10, 11, 13)
a) Detrazioni per redditi superiori a 75.000 euro
La Legge di Bilancio 2025 ha introdotto il nuovo art.16-ter del TUIR che prevede un nuovo metodo di calcolo delle detrazioni fiscali parametrato al reddito e al numero di figli fiscalmente a carico nello stesso nucleo familiare.
La nuova metodologia di calcolo si applica alle sole persone fisiche con un reddito complessivo superiore a 75.000 euro. Per tali soggetti la detrazione dall’Irpef di oneri/spese detraibili opera fino a un ammontare variabile che dipende:
- dal reddito complessivo del contribuente (senza considerare l’abitazione principale/pertinenze)
- e dal numero di figli a carico presenti nel nucleo familiare.
Di seguito si riepiloga la metodologia di calcolo:
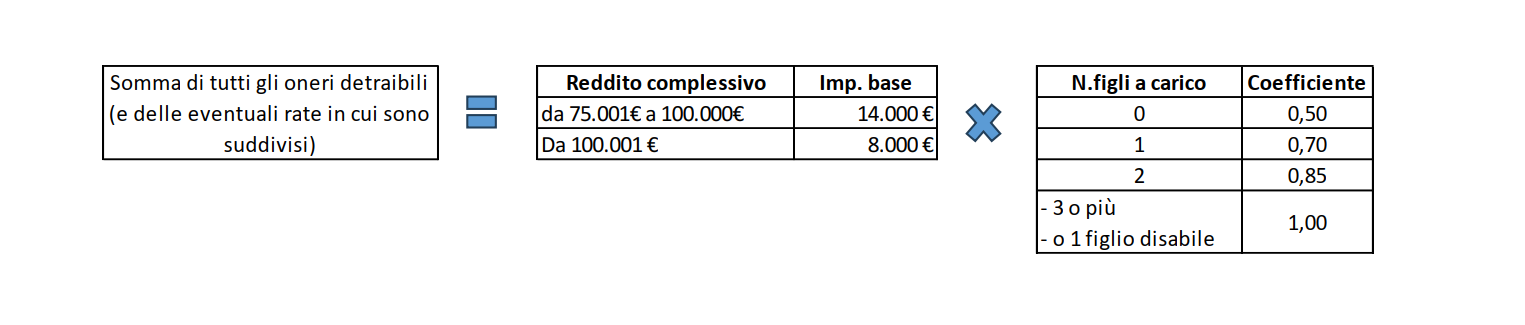
Si precisa che le novità recate dall’art. 16-ter del TUIR riguardano “gli oneri e le spese per i quali il presente testo unico o altre disposizioni normative prevedono una detrazione dall’imposta lorda, considerati complessivamente”, sostenute dall’1.1.2025, salvo alcune eccezioni.
Infatti, ai sensi dell’art. 16-ter co. 4 del TUIR, rimangono detraibili indipendentemente dal nuovo limite di 75.000 euro le seguenti categorie di spesa:
1. Oneri vari
Non rientrano tra gli oneri detraibili per i quali è applicabile il nuovo limite introdotto dall’art. 16-ter del TUIR:
- le spese sanitarie agevolate ai sensi dell’art. 15 co. 1 lett. c) del TUIR;
- le somme investite nelle start up innovative, detraibili ai sensi degli artt. 29 e 29-bis del DL 179/2012;
- le somme investite nelle PMI innovative, detraibili ai sensi dell’art. 4 co. 9, seconda parte, e co. 9-ter del D.L. 3/2015;
2. Interessi passivi dei mutui contratti fino al 31.12.2024
Non rientrano tra gli oneri detraibili per i quali è applicabile il nuovo limite introdotto dall’art. 16-ter del TUIR, inoltre:
- gli interessi passivi e gli altri oneri pagati in dipendenza di prestiti o mutui agrari contratti fino al 31.12.2024, di cui all’art. 15 co. 1 lett. a) del TUIR;
- gli interessi per mutui ipotecari contratti fino al 31.12.2024 per l’acquisto dell’abitazione principale (art. 15 co. 1 lett. b) del TUIR);
- gli interessi passivi e gli altri oneri dei mutui ipotecari contratti fino al 31.12.2024 per la costruzione e la ristrutturazione edilizia di unità immobiliare da adibire ad abitazione principale (art. 15 co. 1-ter del TUIR).
3. Spese sostenute fino al 31.12.2024 con detrazione fruita in più anni
Non sono sottoposte alla limitazione del nuovo sistema di calcolo delle detrazioni tutte le spese sostenute fino al 31.12.2024 che consentono di beneficiare di una detrazione che viene ripartita in più rate annuali (ad esempio, sono escluse dalla limitazione le spese sostenute fino al 31.12.2024 per gli interventi volti al recupero del patrimonio edilizio, di cui all’art. 16-bis del TUIR, per gli interventi di riqualificazione energetica degli edifici, di cui all’art. 14 del DL 63/2013, che consentono di beneficiare del c.d. “ecobonus”, ecc.).
4. Premi di assicurazione stipulati fino al 31.12.2024
Tra gli oneri detraibili per i quali si applica il nuovo limite introdotto dall’art. 16-ter del TUIR non rientrano, quando dipendono da contratti stipulati fino al 31.12.2024:
- i premi per assicurazioni sulla vita, contro gli infortuni, sul rischio morte e invalidità permanente (art. 15 co. 1 lett. f) del TUIR);
- i premi per assicurazioni per rischio di non autosufficienza (art. 15 co. 1 lett. f) del TUIR);
- i premi per assicurazioni aventi per oggetto il rischio di eventi calamitosi stipulate relativamente a unità immobiliari ad uso abitativo (art. 15 co. 1 lett. f-bis) del TUIR).
b) Detrazioni per familiari a carico
La Legge di Bilancio 2025 ha apportato alcune modifiche alla disciplina delle detrazioni IRPEF per carichi di famiglia, di cui all’art. 12 del TUIR.
In linea generale le detrazioni IRPEF non spettano per i figli con meno di 21 anni di età, in quanto sostituite dall’assegno unico e universale di cui al D. Lgs. 29.12.2021 n. 230.
Le modifiche introdotte prevedono che la detrazione per figli a carico è riconosciuta per i figli:
- di età pari o superiore a 21 anni ma inferiore a 30 anni;
- salvo non siano stati dichiarati disabili ai dell’art. 3, L. n. 104/92 (in tal caso la detrazione opera anche per i figli over 30.
In pratica, vengono abolite le detrazioni IRPEF per i figli a carico con più di 30 anni di età non disabili, mentre in precedenza non erano previsti limiti di età “massima”.
È confermato che la detrazione d’imposta, nel rispetto dei previsti requisiti, spetti anche in relazione ai figli nati fuori del matrimonio riconosciuti e ai figli adottivi, affiliati o affidati.
Rispetto alla precedente disciplina, viene ora prevista la possibilità di beneficiare della detrazione anche per i figli del solo coniuge deceduto, a condizione che siano conviventi con il coniuge superstite.
Abolizione delle detrazioni per altri familiari a carico diversi dagli ascendenti conviventi
Le detrazioni IRPEF per gli altri familiari fiscalmente a carico, cioè diversi dal coniuge non legalmente ed effettivamente separato e dai figli, spettano solo in relazione a ciascun ascendente che conviva con il contribuente.
In pratica, vengono abolite le detrazioni IRPEF in relazione agli altri familiari che non sono ascendenti (cioè genitori o nonni), vale a dire, ad esempio, il coniuge legalmente ed effettivamente separato, i fratelli e le sorelle (anche unilaterali), i generi e le nuore, il suocero e la suocera.
Diventa inoltre indispensabile che l’ascendente conviva con il contribuente; in precedenza, infatti, in alternativa alla convivenza era possibile attestare che il familiare percepiva assegni alimentari non risultanti da provvedimenti dell’Autorità giudiziaria.
Abolizione delle detrazioni per i cittadini extracomunitari con familiari all’estero
Le detrazioni per familiari fiscalmente a carico non spettano più:
- ai contribuenti fiscalmente residenti in Italia che non sono cittadini italiani o di uno Stato membro dell’Unione europea o di uno Stato aderente all’Accordo sullo Spazio economico europeo (Norvegia, Islanda e Liechtenstein);
- in relazione ai familiari residenti all’estero.
Comunicazione al sostituto d’imposta delle variazioni dei familiari per i quali si usufruisce della detrazione
Ai fini dell’effettuazione delle ritenute, i lavoratori dipendenti, i pensionati e i titolari di redditi assimilati al lavoro dipendente devono comunicare tempestivamente al sostituto d’imposta i dati dei familiari per i quali non spettano più le detrazioni d’imposta (es. figli con più di 30 anni non disabili, altri familiari non conviventi, familiari residenti all’estero).
L’omissione di tale comunicazione comporta l’applicabilità di una sanzione da 250 a 2.000 euro.
In ogni caso, il contribuente è tenuto a presentare la dichiarazione dei redditi, al fine di restituire le maggiori detrazioni non spettanti riconosciute dal sostituto d’imposta.
c) Detrazioni per Interventi di recupero edilizio/riqualificazione energetica/sismabonus/superbonus e altre
Interventi di recupero edilizio
In relazione alla detrazione IRPEF spettante per gli interventi di recupero del patrimonio edilizio (c.d. “bonus casa”) ai sensi dell’art. 16-bis del TUIR, è stata rimodulata l’aliquota dell’agevolazione (tutte le altre disposizioni rimangono invece invariate).
Aliquote per le spese sostenute dall’1.1.2025
Per i proprietari (o per i titolari di diritti reali) che adibiscono l’unità immobiliare ad abitazione principale, la detrazione IRPEF compete con l’aliquota:
- del 50% per le spese sostenute nel 2025, nel limite massimo di spesa agevolata di 96.000 euro;
- del 36% per le spese sostenute negli anni 2026 e 2027, nel limite massimo di spesa agevolata di 96.000 euro.
Per tutti gli interventi eseguiti su unità immobiliari diverse dall’abitazione principale, nel limite di spesa agevolata non superiore a 96.000 euro per unità immobiliare, l’aliquota è fissata al:
- 36% per le spese sostenute nel 2025;
- 30% per le spese sostenute nel 2026 e 2027.
Sostituzione del gruppo elettrogeno di emergenza con aliquota del 50%
Ai sensi dell’art. 16-bis co. 3-bis del TUIR, la detrazione continua a spettare nella misura del 50% (quindi anche per le spese sostenute dall’1.1.2025) per gli interventi di sostituzione del gruppo elettrogeno di emergenza esistente con generatori di emergenza a gas di ultima generazione.
Caldaie alimentate a combustibili fossili
Dall’1.1.2025, non godono più dell’agevolazione di cui all’art. 16-bis del TUIR le spese sostenute per gli interventi di sostituzione degli impianti di climatizzazione invernale con caldaie uniche alimentate a combustibili fossili.
L’esclusione si rende necessaria per dare attuazione alla direttiva UE 24.4.2024
n. 1275 (c.d. “Case green”).
Interventi di riduzione del rischio sismico (sismabonus) e Interventi di riqualificazione energetica (ecobonus)
Le aliquote della detrazione IRPEF/IRES spettante per gli interventi volti alla riqualificazione energetica degli edifici, di cui all’art. 14 del DL 63/2013 (c.d. “ecobonus”) e di quella spettante per gli interventi volti alla riduzione del rischio sismico, di cui al successivo art. 16 co. 1-bis ss. (c.d. “sismabonus”), vengono sostanzialmente allineate a quelle previste per gli interventi di recupero edilizio, di cui all’art. 16-bis del TUIR.
Aliquote per le spese sostenute dall’1.1.2025
L’“ecobonus” e il “sismabonus” (compreso il c.d. “sismabonus acquisti”), in particolare, vengono prorogati nelle seguenti misure:
- per le abitazioni principali, l’aliquota è del 50% per le spese sostenute nel 2025, mentre scende al 36% per quelle sostenute negli anni 2026 e 2027;
- per le unità immobiliari diverse dall’abitazione principale, l’aliquota è del 36% per le spese sostenute nell’anno 2025 e del 30% per quelle sostenute negli anni 2026 e 2027.
Caldaie alimentate a combustibili fossili
Dall’1.1.2025, non godono più nemmeno dell’“ecobonus”, di cui all’art. 14 del DL 63/2013, le spese sostenute per gli interventi di sostituzione degli impianti di climatizzazione invernale con caldaie uniche alimentate a combustibili fossili.
Superbonus
Sono state introdotte novità per il superbonus, di cui all’art. 119 del DL 34/2020.
Ulteriori requisiti per beneficiare dell’aliquota al 65%
Per le spese sostenute nel 2025, il superbonus con aliquota del 65% previsto “dal comma 8-bis primo periodo” dell’art. 119 può spettare soltanto se al 15.10.2024:
- risulti presentata la CILA-S, di cui all’art. 119 co. 13-ter del DL 34/2020, per gli interventi diversi da quelli effettuati dai condomìni;
- risulti presentata non soltanto la CILA-S, ma sia anche stata adottata la delibera assembleare che ha approvato l’esecuzione dei lavori, per gli interventi effettuati dai condomìni;
- sia presentata l’istanza per l’acquisizione del titolo abilitativo, se gli interventi comportano la demolizione e la ricostruzione degli edifici.
I suddetti ulteriori requisiti non riguardano gli speciali regimi che mantengono l’aliquota al 110% anche sul 2025, ossia la “speciale disciplina superbonus eventi sismici al 110% sino a fine 2025” recata dal co. 8-ter dell’art. 119 del DL 34/2020 e la “speciale disciplina RSA” di cui al co. 10-bis del predetto art. 119.
Spese sostenute nel 2023 “spalmate” in 10 anni
Viene consentito di “spalmare” in 10 quote annuali (anziché in quattro) il superbonus (del 90% o 110% a seconda dei casi) che compete in relazione alle spese sostenute nel 2023.
L’opzione di “spalmatura decennale” è irrevocabile e deve essere esercitata nella dichiarazione dei redditi integrativa di quella trasmessa per il periodo d’imposta 2023 (730/2024 e REDDITI PF 2024 che dovevano essere presentate entro il 31.10.2024).
Tale dichiarazione integrativa (riferita all’anno 2023) potrà essere presentata, in deroga all’art. 2 co. 8 del DPR 322/98, entro il termine per la presentazione della dichiarazione dei redditi relativa al periodo d’imposta 2024.
Nel caso in cui dalla dichiarazione integrativa emerga una maggiore imposta dovuta, inoltre, l’eccedenza potrà essere versata “senza applicazione di sanzioni e interessi, entro il termine per il versamento del saldo delle imposte sui redditi relative al periodo d’imposta 2024”.
Bonus Mobili
Viene prorogato anche per l’anno 2025 il c.d. “bonus mobili”, di cui all’art. 16 co. 2 del DL 63/2013, mantenendone inalterata la disciplina.
Per l’acquisto di mobili e di grandi elettrodomestici (con determinate caratteristiche) finalizzati all’arredo “dell’immobile oggetto di ristrutturazione”, pertanto, spetta una detrazione IRPEF del 50% per le spese sostenute dal 6.6.2013 al 31.12.2025.
Bonus elettrodomestici
Viene riconosciuto, per l’anno 2025, un contributo per l’acquisto di elettrodomestici, previsto a favore degli utenti finali se al contempo:
- l’elettrodomestico acquistato è ad elevata efficienza energetica (non inferiore alla nuova classe energetica B) ed è prodotto nel territorio dell’Unione europea;
- vi è il contestuale smaltimento dell’elettrodomestico sostituito.
Misura del contributo
Il contributo spetta per l’acquisto di un solo elettrodomestico, e può essere concesso, nel limite delle risorse stanziate:
- in misura non superiore al 30% del costo di acquisto dell’elettrodomestico;
- comunque per un importo non superiore a 100 euro per ciascun elettrodomestico, elevato a 200 euro se il nucleo familiare dell’acquirente ha un ISEE inferiore a 25.000 euro annui.
Disposizioni attuative
Con un successivo D.M. saranno definiti i criteri, le modalità e i termini per l’erogazione del contributo.
Spese scolastiche – Limite di detraibilità
Viene elevato a 1.000 euro il limite massimo delle spese sostenute per la frequenza scolastica dei figli che possono beneficiare della detrazione IRPEF del 19% di cui alla lett. e-bis) dell’art. 15 co. 1 del TUIR.
La detrazione compete in relazione alle spese di frequenza:
- delle scuole dell’infanzia (scuole materne o “vecchi” asili);
- del primo ciclo di istruzione, cioè delle scuole primarie (“vecchie” elementari) e delle scuole secondarie di primo grado (“vecchie” medie);
- delle scuole secondarie di secondo grado (“vecchie” superiori).
Limite di spesa detraibile al 19%
In relazione a ciascun alunno o studente, la detrazione IRPEF del 19%, da ripartire tra gli aventi diritto, si applica su un importo annuo non superiore a:
- euro, a decorrere dal 2025;
- 800 euro, a decorrere dall’anno 2019 e fino al 2024.
***
Si raccomanda l’attenzione degli interessati sul fatto che la presente circolare costituisce informativa di primo approfondimento ed orientamento applicativo sulle norme e disposizioni commentate.
Restiamo a disposizione per ogni eventuale o ulteriore chiarimento.
Con i migliori saluti.
Baldazzi Zattera & Associati