
Global Minimum Tax
Aspetti Generali ed Operativi
Sommario
2. IL CONTESTO DELL’IMPOSIZIONE MINIMA. 3
4.1 Profitto Eccedente – Base imponibile (denominatore del rapporto ETR) 8
4.2 Imposte rilevante rettificate (numeratore del rapporto ETR) 11
5.1 Transitional Safe Harbour 14
5.3 Paesi che hanno adottato la QDMTT e la QDMTT SH.. 17
Qualified Income Inclusion Rules. 17
Qualified Domestic Minimum Top-up Tax Rules and QDMTT Safe Harbours. 20
6. OBBLIGHI DICHIARATIVI, DI VERSAMENTO ED ACCERTAMENTO.. 23
6.1 Comunicazione di Notifica di Designazione a presentare la Dichiarazione Rilevante. 23
6.2 Comunicazione rilevante (GloBe information return o GIR) 25
6.3 Dichiarazione, riscossione, accertamento e sanzioni 26
1. INTRODUZIONE
Il presente documento ha la sola finalità di dare un quadro generale relativamente all’applicazione in Italia della Global Minimum Tax, senza, pertanto, pretesa di esaustività.
La Global Minimum Tax (GMT) rappresenta, infatti, una delle iniziative fiscali più significative e complesse degli ultimi anni, mirata a contrastare l’erosione della base imponibile e il trasferimento degli utili da parte delle multinazionali a favore di giurisdizioni a bassa fiscalità.
La GMT è stata progettata per garantire che le aziende multinazionali paghino una tassa minima ovunque operino, riducendo così le pratiche di evasione fiscale e promuovendo una maggiore equità nel sistema fiscale globale.
Di conseguenza, nell’ambito della riforma europea della fiscalità internazionale è stata introdotta, per i grandi gruppi internazionali con ricavi consolidati pari o superiori a 750 milioni di euro ed ai gruppi nazionali su larga scala con ricavi anch’essi pari o superiori a 750 milioni di euro (sostanzialmente i Gruppi soggetti al CbCR), la Top-Up Tax per ogni Stato in cui è localizzata una loro impresa, ossia un’imposta integrativa che deve essere determinata sottraendo al livello minimo di tassazione concordato (che è pari al 15%), l’aliquota fiscale effettiva (Effective Tax Rate – ETR), qualora questa risulti inferiore.
La tassazione si realizza con regole definite a tre livelli:
- l’Income Inclusion Rule (IIR), di cui è soggetto passivo la Capogruppo, residente in un paese aderente alla GloBe, rispetto alle sue controllate in paesi a bassa tassazione,
- l’Undertaxed Payments Rule (UTPR), regola di protezione, che verrà attuata, qualora la prima non sia efficace a livello della Capogruppo, perché residente in un paese non aderente alla GloBe, ed applicata alle controllate (traslando la passività della GMT dalla Capogruppo alle consolidate europee) e
- la Qualifying Domestic-Minimum Top-Up Tax (TUT), dovute dalle società del Gruppo residenti ad integrazione della propria imposizione fino al livello minimo effettivo del 15%, qualora l’imposizione derivante dall’applicazione delle imposte domestiche sul reddito risultasse inferiore (tenendo in considerazione che l’imposizione effettiva prescinde dal tax rate nominale domestico – nel caso dell’Italia il 27,9% – ed è determinata sulla base di un calcolo specifico proprio della base imponibile).
Il Governo Italiano ha recepito la normativa con Decreto Legislativo 27 dicembre 2023, n. 209 (di seguito “DLGS”), al fine di garantire un livello impositivo minimo dei gruppi multinazionali o nazionali di imprese, secondo l’approccio comune condiviso a livello internazionale in base alle regole OCSE adottate il 14 dicembre 2021 «Tax Challenges Arising from the Digitalisation of the Economy – Global Anti-Base Erosion Model Rules (Pillar Two)» e alle disposizioni della direttiva (UE) 2022/2523 del Consiglio, del 15 dicembre 2022.
E’ precisato, in tale decreto, che le disposizioni in esso contenute sono interpretate e applicate tenendo conto del Commentario alle regole OCSE adottate l’11 marzo 2022 «Tax Challenges Arising from the Digitalisation of the Economy – Commentary to the Global Anti Base Erosion Model Rules (Pillar Two)», e successive modificazioni, e delle Guide Amministrative previste nell’articolo 8.3 delle suddette regole OCSE.
Il DLGS rinvia ai vari decreti ministeriali l’emanazione delle regole operative di attuazione della nuova normativa. Ad oggi sono stati rilasciati i seguenti Decreti Ministeriali:
- D.M. 20 maggio 2024: Disposizioni attuative dei regimi transitori semplificati[1], emanato ai sensi dell’art. 39 del DLGS
- D.M. 1° luglio 2024: Disposizioni attuative relative all’imposta minima nazionale
- D.M. 11 ottobre 2024: Riduzione da attività economica sostanziale (SBIE)
- D.M. 20 dicembre 2024: Disposizioni varie in materia di Global minimum tax
- D.M. 27 dicembre 2024: Disciplina della fiscalità differita nell’esercizio transitorio
- D.M. 25 febbraio 2025: Disciplina degli obblighi di notifica dell’impresa dichiarante[2]
- Provvedimento 7 agosto 2025: Approvazione del modello di notifica per l’individuazione del soggetto tenuto a presentare la comunicazione rilevante, di cui all’articolo 3 del decreto del Vice Ministro dell’Economia e delle finanze del 25 febbraio 2025, e definizione delle relative modalità di trasmissione
- D.M. 16 ottobre 2025: Disposizioni attuative degli obblighi informativi in materia di imposizione integrativa e di recepimento della direttiva UE 2025/872 del 14 aprile 2025(Comunicazione Rilevante o GIR)[3]
- Linee Guida del 31 ottobre 2025: Linee Guida dell’Agenzia delle Entrate per la compilazione della Comunicazione Rilevante (GIR)
- D.M. 7 novembre 2025: Disposizioni attuative degli obblighi dichiarativi e di versamento in materia di imposizione integrativa (Dichiarazione nazionale per la GloBE)[4]
- Risoluzione n. 63/E del 10 novembre 2025: l’Agenzia delle Entrate con tale Risoluzione ha istituito i codici tributo per i versamenti, tramite modello F24, in materia di imposizione minima globale
- Provvedimento del 6 febbraio 2026: Approvazione del modello di dichiarazione annuale relativa all’imposizione integrativa dovuta a titolo di imposta minima integrativa, di imposta minima suppletiva e di imposta minima nazionale, di cui all’articolo 53 del decreto legislativo 27 dicembre 2023, n. 209
2. IL CONTESTO DELL’IMPOSIZIONE MINIMA
L’idea di un’imposta minima globale ha preso forma nel contesto delle discussioni internazionali sulla riforma fiscale, particolarmente sotto l’egida dell’OCSE. Il progetto fa parte del pacchetto di misure BEPS (Base Erosion and Profit Shifting), che mira a impedire alle società di sfruttare lacune e incongruenze nelle normative fiscali internazionali per ridurre il loro carico fiscale.
La Global Minimum Tax prevede che il tax rate effettivo (Effective Tax Rate, ETR) di ogni società del Gruppo non debba essere inferiore al 15% in ogni paese in cui operano (non si tratta, quindi, di un tax rate medio di gruppo, ma di un tax rate per singolo paese).
L’applicazione della GMT avviene a tre livelli di tassazione:
- Imposta integrativa (Income Inclusione Rule, IIR): riguarda le Capogruppo residenti in paesi che hanno aderito all’applicazione della GloBE e che sono richieste di applicare un’imposizione integrativa per le controllate estere residenti in paesi con un’aliquota d’imposizione effettiva (ETR) inferiore al 15%,
- Imposta supplettiva (UnderTaxed Payment Rules, UTPR): qualora la capogruppo sia residente in un paese che non ha aderito alla GloBE, le sue controllate residenti in paesi che, invece, hanno aderito la GloBE sono responsabili in solido per l’imposta supplettiva dovuta per quelle società del gruppo di appartenenza residenti in paesi con un’aliquota d’imposizione inferiore al 15%,
- Qualifying Domestic-Minimum Top-Up Tax (TUT): la maggioranza dei paesi che hanno adottato la GloBE, tra cui l’Italia, adottano anche un’imposizione integrativa sulle imposte sul reddito delle società ivi localizzate. Nel caso dell’Italia, qualora l’imposizione effettiva fosse inferiore al 15%, sarebbe necessario integrare le imposte dovute fino a tale aliquota effettiva secondo un calcolo specifico che di fatto costituisce per le società un terzo genus di imposta domestica, differente dall’IRES e dall’IRAP.
L’accordo sulla Global Minimum Tax (“GMT”), quindi, è regolato da un insieme di istituti gerarchicamente ordinati che ne assicurano il prelievo tramite la Qualified Domestic Minimum Top Up Tax (“QDMTT”) e/o l’Income Inclusion Rule (“IIR”), oltreché, in funzione di chiusura del sistema, tramite l’Undertaxed Profit Rule (“UTPR”).
In ragione di queste particolari regole di funzionamento, l’accordo riconosce a ciascuna singola giurisdizione il potere di prelevare, in via di principio, anche l’intero differenziale di tassazione (Top Up Tax o “TUT”) rispetto all’imposta minima comune che non sia stato altrove ‘recuperato’, impegnando tutte le altre giurisdizioni a riconoscerne il diritto (ad esempio la legislazione Italiana, a certe condizioni, potrebbe imporre ad una società residente in Italia di versare l’imposta integrativa dovuta da una sua consociata residente in un paese a bassa tassazione).
Le GloBE Rules attribuiscono, infatti, ad ogni Paese più livelli di intervento, potendo:
- recuperare direttamente – con l’opzione per la QDMTT – la TUT relativa alle entità del gruppo presenti sul proprio territorio; nonché
- recuperare altrettanto direttamente la TUT relativa a tutte le entità estere del gruppo se la Capogruppo, l’Ultimate Parent Company (“UPE”) è localizzata nel proprio territorio; ed infine
- partecipare – ove la UPE sia localizzata in un Paese che non ha implementato le regole comuni – alla ripartizione della TUT globale residua riferibile a tutte indistintamente le entità estere (ivi comprese le relative capogruppo), attraverso l’UTPR: fino a poter richiedere l’intero importo della TUT globale residua, nell’ipotesi estrema in cui nessuna delle altre giurisdizioni in cui il gruppo è presente abbia implementato le GloBE Rules. E ciò, in un contesto in cui, come detto, le altre giurisdizioni si sono comunque impegnate, con la sottoscrizione dell’accordo, a riconoscere il diritto di ciascun Paese ad operare in conformità alle relative regole
Di seguito alcuni esempi di scuola dell’applicazione della GMT, identificando come UPE (Ultimate Parent Entity) la società capogruppo.
Esempio 1: UPE residente in un paese aderente alla GMT avente controllate residenti in Italia e in paesi sia aderenti alla GMT che non, o comunque che non applicano la QDMTT:
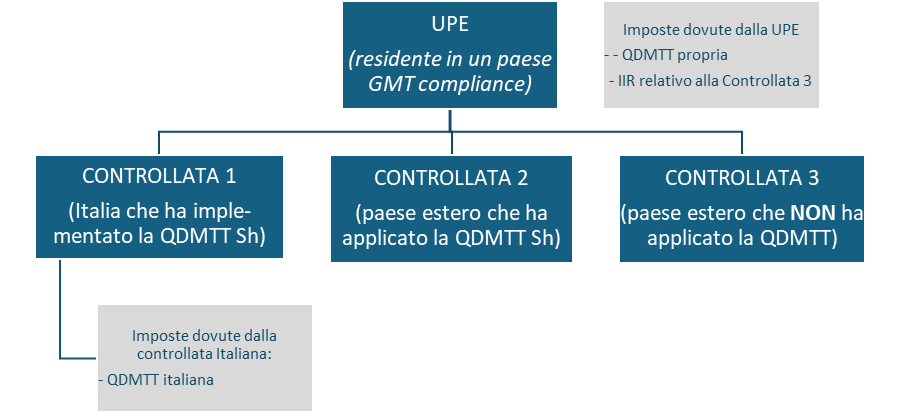
Figura 1 – UPE IN PAESE GMT
La controllata Italiana è responsabile unicamente della propria QDMTT, ossia dell’eventuale differenza tra il livello d’imposizione minima, 15%, e il suo tax rate effettivo (ETR) se inferiore. Considerato che il tax rate nominale italiano è il 27,9%, le possibilità che l’ETR della Controllata Italiana sia inferiore al 15% sono basse. Per inciso nel calcolo del tax rate effettivo vengono considerate anche l’effetto delle imposte differite e/o anticipate determinato dalle differenze temporanee (indipendentemente dall’effettiva contabilizzazione).
La UPE, invece, è responsabile, oltre che della propria QDMTT, dell’IIR, od imposta integrativa, dovuta nel suo paese di residenza per l’eventuale differenza d’imposizione nel paese della Controllata 3, data dalla differenza tra la GMT e l’ETR effettivo della Controllata 3, se inferiore alla GMT.
Nessuna implicazione, invece, per la UPE, in termini di IIR, relativamente a Controllata 1 e Controllata 2 in quanto entrambi i paesi hanno aderito all’applicazione della QDMTT Sh, integrando, quindi, l’imposizione effettiva almeno al livello minimo della GMT (15%).
Nessuna implicazione nemmeno per Controllata 1 e Controllata 2 per l’eventuale differenza tra la GMT e la tassazione effettiva in Controllata 3, in quanto la UPE, essendo residente in un paese GMT compliance, è tenuta a versare l’imposta integrativa (IIR) alla sua amministrazione fiscale, esonerando, di fatto, da altre imposizioni Controllata 1 e Controllata 2.
Esempio 2 UPE è residente in un paese NON aderente alla GMT ed avente controllate residenti in Italia e in un paese non aderente alla GMT o comunque che non applica la QDMTT
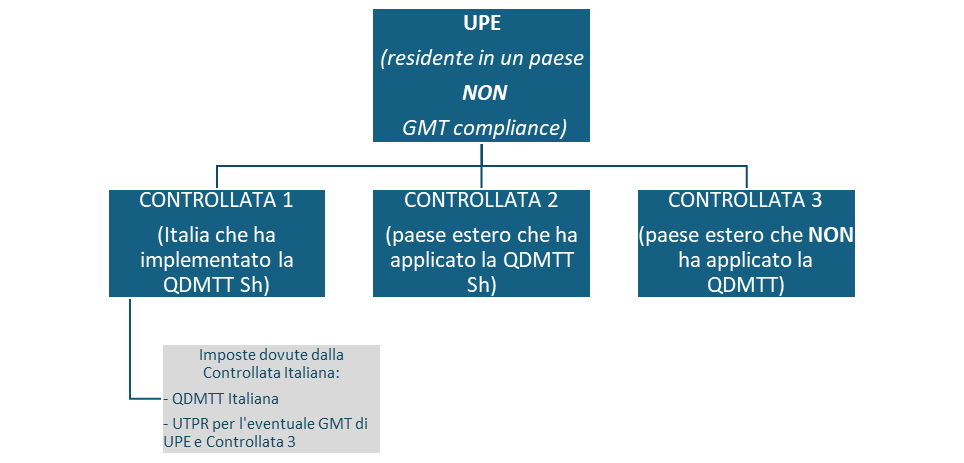
Figura 2 UPE IN PAESE NON GMT
In questo caso la UPE non essendo residente in un paese GMT compliance non è tenuta al versamento dell’IIR eventualmente dovuta relativamente a Controllata 3.
In tal caso Controllata 1 e Controllata 2 saranno tenuti al versamento, oltre che della propria QDMTT, anche dell’imposta supplettiva UTPR relativamente alla quota della stessa attribuita allo stato di loro residenza. L’importo complessivo dell’UTPR, imposta minima suppletiva, relativo ad un dato esercizio, è pari alla somma della imposizione integrativa (differenza tra ETR e GMT) relativa a ciascuna delle imprese del gruppo multinazionale residente in un paese a bassa tassazione.
La percentuale dell’imposta minima suppletiva UTPR imputabile allo Stato italiano, calcolata con riferimento ad un dato esercizio e in relazione ad un gruppo multinazionale, è pari al 50 per cento della somma dei seguenti rapporti:
- numero dei dipendenti impiegati da tutte le imprese del gruppo multinazionale localizzate nello Stato italiano diviso per il numero dei dipendenti complessivamente impiegati da tutte le imprese del gruppo multinazionale localizzate in Paesi in cui è in vigore una imposta minima suppletiva equivalente;
- il valore contabile netto dei beni tangibili di tutte le imprese del gruppo multinazionale localizzate nello Stato italiano diviso per il valore contabile netto dei beni tangibili di tutte le imprese del gruppo multinazionale localizzate in Paesi che applicano una imposta minima suppletiva equivalente
Nella realtà le casistiche possono essere molteplici, soprattutto in presenza di Controllanti Intermedie che potrebbero essere soggette all’IIR in sostituzione della Capogruppo:
Esempio 3 UPE è residente in un paese NON aderente alla GMT ed avente controllate residenti in Italia e in un paese non aderente alla GMT o comunque che non applica la QDMTT
Figura 3 UPE IN PAESE NON GMT CON CONTROLLANTE INTERMEDIA IN PAESE GM
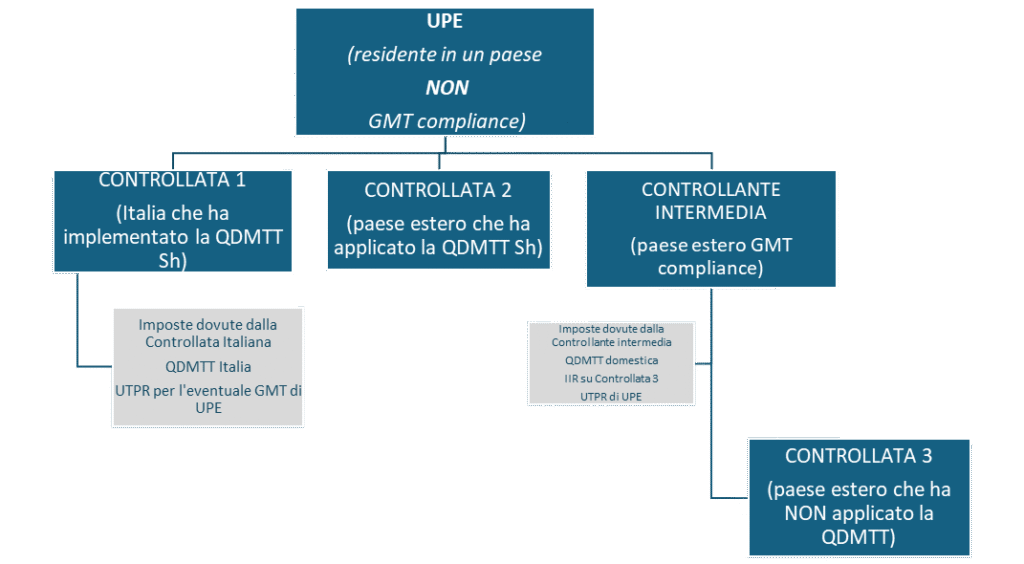
In tal caso la Controllante Intermedia di una società residente in un paese a bassa fiscalità sarà tenuta al versamento dell’imposta integrativa per quel paese (IIR), liberando di fatto Controllata 1 e Controllata 2 dal versamento dell’imposta supplettiva UTPR.
Come specificato gli esempi possono essere infiniti, soprattutto in situazioni in cui nella catena di controllo sono presenti sottogruppi, controllanti intermedie o sub-holding parzialmente detenute dalla UPE, oppure sub-holding con differenti UPE (cosiddette a controllo congiunto) residenti e non in paesi GMT compliance, controllanti considerate entità d’investimento, società apolidi, etc.
In particolare, ai sensi dell’art. 15 comma 1 del DLG una partecipante parzialmente posseduta localizzata nel territorio dello Stato italiano che ha detenuto, in qualsiasi momento dell’esercizio, direttamente o indirettamente partecipazioni in imprese a bassa imposizione localizzate in un altro Paese o che sono entità apolidi, deve versare per quell’esercizio l’imposta minima integrativa; le norme nazionali fissano la misura dell’imposta a un importo pari a quello di imposizione integrativa ad essa attribuita relativa a tali imprese a bassa imposizione.
Con il termine “partecipante parzialmente posseduta” si intende un’impresa (diversa dalla controllante capogruppo, dalla stabile organizzazione, dall’entità d’investimento o dall’entità assicurativa di investimento) i cui diritti agli utili sono detenuti, direttamente o indirettamente, per più del 20 per cento da soggetti terzi (ossia da una o più persone fisiche o da una o più entità che non fanno parte del gruppo multinazionale o nazionale) e che detiene, direttamente o indirettamente, una partecipazione in un’altra impresa dello stesso gruppo multinazionale o nazionale (ai sensi della definizione contenuta nell’allegato A).
Si vedano i seguenti due esempi ove si è in presenza di una UPE residente in un paese GMT compliance che detiene nel primo caso un controllante intermedia per più dell’80%, nel secondo caso, invece, in misura inferiore.
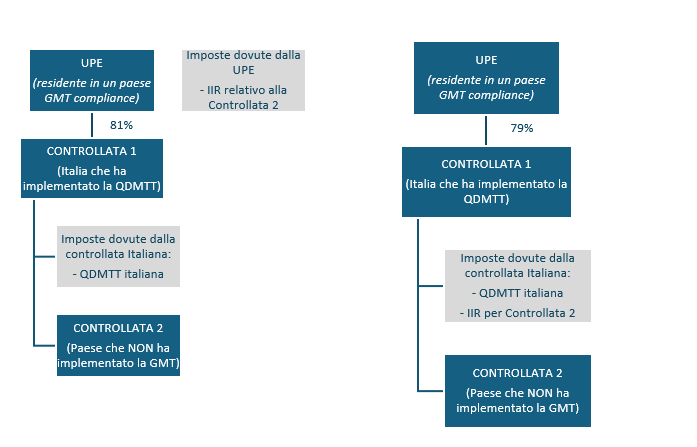
L’imposizione integrativa non si applica:
- all’entità che si qualifica come:
- entità statale;
- organizzazione internazionale;
- organizzazione senza scopo di lucro;
- fondo pensione;
- fondo di investimento che è una controllante capogruppo o un veicolo di investimento immobiliare che è una controllante capogruppo; ovvero
- all’entità il cui valore è detenuto per almeno il 95 per cento da una o più entità di cui alla lettera a), direttamente ovvero indirettamente, tenendo conto dell’effetto demoltiplicativo, attraverso uno o più entità escluse, con l’eccezione delle entità di servizi pensionistici, e che alternativamente o congiuntamente:
- operi esclusivamente o quasi esclusivamente per detenere attività o investire fondi a beneficio di una o più entità di cui alla lettera a);
- svolga esclusivamente attività ausiliarie a quelle eseguite da una o più entità di cui alla lettera a);
- all’entità il cui valore è detenuto per almeno l’85 per cento da una o più entità indicate alla lettera a), direttamente ovvero indirettamente, tenendo conto dell’effetto demoltiplicativo, attraverso una o più entità escluse, con l’eccezione delle entità di servizi pensionistici, a condizione che sostanzialmente tutto il suo reddito è costituito da dividendi o da plusvalenze o minusvalenze esclusi dal calcolo del reddito o perdita rilevante ai sensi dell’articolo 23, comma 2, lettere b) e c) del DLGS.
Di particolare importanza è l’esclusione delle UPE costituite da entità d’investimento. L’esclusione deriva dal fatto che in tali entità, generalmente gestite da management company, con fondi di terzi, il fondo non assume in genere soggettività d’imposizione, avvenendo la stessa direttamente a livello degli investitori. Sulle complessità dell’applicazione della GMT in presenza di una UPE configurabile come Entità d’Investimento e delle conseguenze, comunque, nonostante la UPE entità d’investimento, di bilanci consolidati di Gruppo/i con fatturato non inferiore ai 750 milioni di euro si rimanda all’esaustiva Nota n. 9/2024 di Assonime, Il ‘vulnus’ latente della Global Minimum Tax in tema di entità di investimento.
4. CALCOLO DELLA GMT
Come già descritto la GMT costituisce, di fatto, un terzo genus rispetto alle imposte nazionali sul reddito IRES ed IRAP la cui determinazione passa attraverso la valorizzazione della base imponibile cui applicare l’aliquota minima per poi sottrarre le imposte contabilizzate dall’entità locale ed ad una propria dichiarazione.
4.1 Profitto Eccedente – Base imponibile (denominatore del rapporto ETR)
Le modalità di determinazione del reddito o la perdita di un’impresa viene descritta agli articoli 23-26 del DLGS.
Il punto di partenza è il risultato contabile netto (art. 23) (altresì denominato FANIL, Financial Accounting Net Income or Loss) calcolato secondo i principi contabili della controllante capogruppo per il bilancio consolidato, prima delle rettifiche di consolidamento.
In caso di impossibilità a determinare con precisione il risultato contabile netto, è permesso l’uso di altri principi contabili conformi[5] o autorizzati[6], purché il bilancio sia effettivamente predisposto secondo tali principi e le informazioni riportate siano attendibili. Una soglia critica viene posta sulle differenze permanenti di valore complessivo, che non devono superare un milione di euro; oltre tale limite, è obbligatorio ricorrere ai principi contabili della controllante capogruppo.
Il reddito o la perdita rilevante di un’impresa è pari all’importo del suo utile o perdita contabile netta, rettificato per tener conto delle seguenti variazioni (art. 24):
a) onere fiscale netto;
b) dividendi esclusi;
c) plusvalenze o minusvalenze escluse su partecipazioni;
d) utile o perdita netta imponibile da rivalutazione;
e) plusvalenze e minusvalenze da trasferimento di attività e passività escluse ai sensi dell’articolo 42 DLGS;
f) utili o perdite asimmetrici su cambi esteri;
g) oneri illeciti e sanzioni non deducibili;
h) errori e cambiamenti nei principi contabili;
i) oneri pensionistici maturati.
Una particolare considerazione dev’essere prestata alle implicazioni nel calcolo della presenza di crediti d’imposta in quanto capaci di avere un impatto, anche significativo, sul calcolo dell’aliquota di imposizione effettiva ( “ETR”). In termini generali, un credito d’imposta ha sempre un impatto sull’ETR, tuttavia, a seconda che questo venga trattato come reddito rilevante, piuttosto che a riduzione delle imposte rilevanti, l’effetto che ne risulterà sarà ben diverso, essendo “peggiore” per l’azienda questo secondo caso[7].
Al fine di mitigare l’impatto sull’ETR (perché insistono sul denominatore dell’ETR, incrementando il reddito rilevante, e non sul numeratore, i.e., le Covered Tax), essi dovranno rientrare nelle due seguenti categorie:
– crediti d’imposta rimborsabili qualificati (Qualified Refundable Tax Credit, secondo le Model Rules); il legislatore definisce, quale credito d’imposta rimborsabile qualificato, un credito rimborsabile concepito in maniera tale da dover essere pagato in contanti, o equivalenti, all’impresa entro quattro anni dalla data in cui la stessa ha il diritto di ricevere il credito d’imposta rimborsabile (viene considerato rimborsabile anche il credito d’imposta oggetto di compensazione orrizzontale).
– crediti d’imposta negoziabili (Marketable Transferable Tax Credit, secondo le Model Rules). Un credito d’imposta negoziabile è un credito d’imposta trasferibile che può essere utilizzato dal suo titolare per compensare le imposte rilevanti del Paese che ha concesso detto credito.
Da quanto sopra riportato ne consegue che ai fini del calcolo dell’ETR la concessione di contributi ed incentivi nella forma di crediti d’imposta risulta premiale rispetto a deduzioni permanenti del reddito o di riduzioni dell’aliquota d’imposizione.
Ad esempio, la “vecchia” ACE ordinaria operava come una riduzione di natura permanente della base imponibile. Pertanto, tale agevolazione fiscale non sarebbe risultata, in alcun modo, definibile come credito qualificato o trasferibile e quindi l’impatto sull’ETR non sarebbe risultato in alcun modo mitigato.
Anche il nuovo Patent Box di cui all’art. 6 D.L. n. 146/2021, sostanziandosi in una “super deduzione” dei costi di ricerca e sviluppo, determina una variazione permanente della base imponibile, contraendo, in modo “negativo” per il contribuente, l’ammontare delle Covered Tax al numeratore dell’ETR.
La normativa (art. 25 del DLGS) stabilisce, altresì, il calcolo dell’utile o della perdita contabile netta di esercizio per le imprese considerate stabili organizzazioni. Questo calcolo deve seguire principi contabili specifici e può essere rettificato per includere solo le componenti reddituali attribuibili alla stabile organizzazione stessa, ricomprendendo unicamente le componenti positive di reddito che, e nella misura in cui, sono esentate nel Paese di localizzazione della casa madre e che sono attribuibili alle attività esercitate al di fuori di tale Paese nonché le componenti negative di reddito che, e nella misura in cui, non sono dedotte nel Paese di localizzazione della casa madre e che sono attribuibili alle suddette attività.
Inoltre, la perdita rilevante di una stabile organizzazione è deducibile esclusivamente nel reddito della casa madre se riconosciuta dal Paese di localizzazione della casa madre alla stregua di un onere deducibile e tale perdita non è compensata da componenti positive di reddito che sono imponibili in base alle leggi di tale Paese e del Paese di localizzazione della stabile organizzazione.
Ai fini della determinazione dell’imposizione integrativa, il reddito netto rilevante, come sopra determinato, è ridotto del reddito derivante dallo svolgimento di un’attività economica sostanziale cosiddetta SBIE (D.M. 11 ottobre 2024). I dati da considerare sono quelli rilevanti per la predisposizione del bilancio consolidato della controllante capogruppo.
La riduzione per spese salariali è pari al 5% dell’importo delle stesse (anche se capitalizzate ed i pagamenti basati su azioni), tuttavia, nel periodo transitorio l’aliquota del 5% è sostituita da quelle indicate nell’Allegato B del DLGS:
a) nel 2023 è pari al 10 per cento
b) nel 2024 è pari al 9,8 per cento
c) nel 2025 è pari al 9,6 per cento
d) nel 2026 è pari al 9,4 per cento
e) nel 2027 è pari al 9,2 per cento
f) nel 2028 è pari al 9,0 per cento
g) nel 2029 è pari al 8,2 per cento
h) nel 2030 è pari al 7,4 per cento
i) nel 2031 è pari al 6,6 per cento
l) nel 2032 è pari al 5,8 per cento
La riduzione per immobilizzazioni materiali è pari al 5 per cento del valore contabile netto delle immobilizzazioni materiali ammissibili che corrisponde alla media del loro valore contabile netto all’inizio e alla fine dell’esercizio. In deroga a quanto indicato nel periodo precedente, l’aliquota del 5 per cento è sostituita da quella indicata nell’allegato B DLGS come segue:
a) nel 2023 è pari al 8 per cento
b) nel 2024 è pari al 7,8 per cento
c) nel 2025 è pari al 7,6 per cento
d) nel 2026 è pari al 7,4 per cento
e) nel 2027 è pari al 7,2 per cento
f) nel 2028 è pari al 7,0 per cento
g) nel 2029 è pari al 6,6 per cento
h) nel 2030 è pari al 6,2 per cento
i) nel 2031 è pari al 5,8 per cento
l) nel 2032 è pari al 5,4 per cento
4.2 Imposte rilevante rettificate (numeratore del rapporto ETR)
Le imposte da prendere in considerazione (quelle “Rilevanti” per l’art. 27 del DLGS), le Covered Taxes, sono quelle indicate nei conti annuali di ciascuna impresa in sede di formazione del bilancio consolidato di gruppo. Rilevano, ai fini in questione:
i) le imposte sul reddito proprio dell’impresa;
ii) le imposte sul reddito sostenute da un soggetto cui l’impresa partecipa e ad essa attribuite per trasparenza;
iii) le imposte assolte dall’impresa sui dividendi distribuiti;
iv) le imposte assolte dall’impresa sui dividendi di cui si presume la distribuzione ovvero spese non deducibili che si considerano forme occulte di distribuzione;
v) le imposte assolte in via forfettaria e, comunque, in sostituzione di ordinarie imposte sul reddito;
vi) le imposte assolte su riserve di utili non distribuite;
vii) le imposte assolte su forme alternative di tassazione del capitale o di componenti miste di reddito e capitale.
Ciascuna delle singole voci meriterebbe un ulteriore approfondimento, tuttavia, stante la finalità del documento di fornire una sintesi generica della disciplina, ci limitiamo a sottolineare che ai fini Italiani tra le sopra menzionate Covered Taxes sicuramente rientrano l’IRES e, seppure con maggiori riserve, l’IRAP.
Relativamente al punto iii) sembrerebbe (art. 31 comma 5 del DLGS) che il prelievo effettuato sotto forma di ritenuta sull’ammontare del profitto posto in distribuzione rilevi come Covered Tax attribuita all’impresa distributrice anche se il relativo beneficio (credito d’imposta) si radica, contabilmente, in testa al percipiente. Tale regola resta valida sia nel caso in cui il profitto distribuito non sia qualificato come dividendo nella giurisdizione del percipiente, sia in ipotesi di distribuzioni presunte di dividendi. L’imposta in questione rileva nel periodo d’imposta in cui viene assolta. Consegue che non vi è alcuna differenza fra la distribuzione del profitto dell’esercizio o di quelli accumulati negli esercizi precedenti.
Una volta individuate le richiamate Covered Taxes, occorre procedere alla possibile rettifica dei relativi valori attraverso il procedimento di aggiustamento previsto dall’art. 4 delle GloBE Rules come tradotto nell’art. 28 del Decreto (Adjusted Covered Taxes).
ADJUSTED COVERED TAXES
Danno luogo ad una variazione in aumento delle Covered Taxes:
- le imposte che non sono state contabilizzate fra quelle dell’esercizio seppure dovute,
- le imposte che derivano dall’uso di perdite pregresse (cui si applica anche una normativa alternativa specifica);
- le imposte che erano state accantonate in fondi rischi (e, quindi, non erano state considerate Covered Taxes a causa della loro incertezza) in precedenti esercizi e che diventano certe nell’esercizio;
- una particolare riflessione dev’essere riservata ai crediti d’imposta che, come già innanzi specificato, sono suddivisi in due categorie principali: i Qualified Refundable Tax Credit (QRTC) e i Non Qualified Refundable Tax Credit (NQRTC). I QRTC sono crediti d’imposta compensabili con qualsiasi tributo e contributo dovuto e rimborsabili entro 4 anni. Se contabilizzati in bilancio in diminuzione delle imposte dovute, danno luogo a una doppia variazione: vengono tolti dal computo delle imposte dell’esercizio (aumentando l’importo delle stesse) e aggiunti alle componenti positive di reddito (aumentando il GloBE Income). I NQRTC sono, invece, crediti d’imposta compensabili solo contro specifiche imposte o contributi e rimborsabili in un lasso di tempo superiore a 4 anni. Se esposti in bilancio in riduzione dell’imposta di periodo, non danno luogo ad aggiustamenti di sorta. In conclusione, mentre i QRTC rilevano come autonoma voce quale componente positiva di reddito, i NQRTC non rilevano né fra le componenti positive di reddito né fra le imposte dell’esercizio.
Esempio dell’impatto QRTC sulle Adjusted Covered Taxes a seconda che la componente QRTC sia componente dell’Utile ante imposte (in genere nei bilanci Italiani) o in decurtazione delle imposte:
| Utile ante imposte (PBT) | 1.000 | Utile ante imposte (PBT) inclusivo di QRTC x 100 | 1.100 |
| Imposte dell’esercizio | 100 | Imposte dell’esercizio | 200 |
| Di cui QRTC | (100) | Di cui QRTC | – |
| Utile GloBE (PBT+QRTC) | 1.100 | Utile GloBE (PBT+QRTC) | 1.100 |
| Adjusted Covered Taxes | 200 | Adjusted Covered Taxes | 200 |
| ETR | 18,18% | ETR | 18,18% |
Nel secondo caso non vi sono aggiustamenti
Esempio dell’impatto NQRTC sulle Adjusted Covered Taxes a seconda che la componente QRTC sia componente dell’Utile ante imposte (in genere nei bilanci Italiani) o in decurtazione delle imposte:
| Utile ante imposte (PBT) | 1.000 | Utile ante imposte (PBT) inclusivo di NQRTC x 100 | 1.100 |
| Imposte dell’esercizio | 100 | Imposte dell’esercizio | 200 |
| Di cui NQRTC | (100) | Di cui QRTC | – |
| Utile GloBE (PBT) | 1.000 | Utile GloBE (PBT-NQRTC) | 1.000 |
| Adjusted Covered Taxes | 100 | Adjusted Covered Taxes (Tasse-NQRTC) | 100 |
| ETR | 10% | ETR | 10% |
Danno luogo, invece, ad una variazione in diminuzione:
- le imposte risultanti in bilancio che si riferiscono a voci non ricomprese nel GloBE Income, ossia un’imposta contabilizzata come tale in bilancio rileva come Covered Tax in quanto trovi riscontro in un elemento rilevabile come parte del GloBE Income. Si pensi, ad esempio, alle imposte sulla parte di dividendi o plusvalenza pex tassabile (5%), peraltro da sottolineare come la definizione di dividendi e plusvalenza escluse dalla GloBE è differente dalla definizione ai fini IRES con la conseguenza che si potrebbero avere plusvalenze e dividendi esclusi IRES ma non GloBE e viceversa,
- qualsiasi importo attribuibile a Non Qualified Refundable Tax Credit (NQRTC) che non sia stato esposto in bilancio in diminuzione delle imposte dell’esercizio,
- qualsiasi importo rimborsato o attribuito come credito d’imposta che non sia qualificabile come Qualified Refundable Tax Credit (QRTC),
- gli accantonamenti di imposte – se appostati in bilancio come tali – qualora la relativa contabilizzazione sia rivolta a coprire posizioni debitorie ritenute probabili ancorché l’onere relativo non si sia pienamente manifestato
- la parte delle attuali imposte correnti che dovrebbe essere pagata in un periodo che eccede il successivo triennio.
Rientrano tra le Covered Taxes anche gli importi contabilizzati per la fiscalità differita (art. 28 comma 1 del DLGS). La determinazione della fiscalità differita è molto variegata e si va’ dal computo degli ammortamenti – potenzialmente diversi fra rilevanza contabile e fiscale – a quello della tassazione anticipata di alcune voci (manutenzioni eccedenti un certo limite) ovvero posticipata di altre (la tassazione differita delle plusvalenze). Fa parte della tassazione differita anche l’attribuzione di un valore (non necessariamente quello nominale) alle perdite fiscali riportate in avanti.
Le GloBE Rules hanno cercato di trovare un ragionevole punto d’incontro nella definizione di un valore denominato Total Deferred Tax Adjustment Amount (TDTAA), che racchiude una pluralità di voci con lo scopo di concentrare operazioni di segno anche opposto.
Il TDTAA attribuisce rilievo alla fiscalità differita laddove essa risulti stanziata in bilancio. Tuttavia, le imposte differite rilevano a fini GloBE Rules solo per un importo che non può superare la Minimum Tax, riferendo cioè l’imponibile ad esso associato ad una aliquota del 15%. Questo approccio ha una finalità di carattere antielusivo, volta ad evitare aggiramenti o effetti dilatori che possono conseguire a politiche di eccessiva divaricazione fra lo stanziamento delle imposte differite e il loro effettivo assolvimento.
Gli aggiustamenti derivanti dalla fiscalità differita sono frequenti e rilevanti, e il primo punto da considerare è il limite dei cinque anni. Essa opera come una sorta di periodo entro il quale tutti gli effetti del differimento dovrebbero trovare conclusione. Il secondo punto riguarda il trattamento della differenza fra l’ammontare stanziato in bilancio e l’importo assumibile come Adjustment delle Covered Taxes, che non può superare il valore della Minimum Tax.
La fiscalita` differita deve essere depurata (ex art. 29 del DLGS):
a) della parte di Deferred Taxes relative a voci che non concorrono alla formazione del GloBE Income (che difatto costituiscono delle permanent difference ai fini della GloBE);
b) della parte di Deferred Taxes relative a stanziamenti per rischi ma non per debiti tributari effettivi (c.d. Disallowed Accruals);
c) della parte di Deferred Taxes relativa a voci che non si ritiene dover pagare nei successivi 5 periodi d’imposta (c.d. Unclaimed Accruals);
d) dell’importo di Deferred Taxes eventualmente derivante da aggiustamenti di valutazioni o da rettifiche contabili;
e) della parte di Deferred Taxes relative alla rideterminazione dell’aliquota nominale;
f) della parte di Deferred Taxes relative alla contabilizzazione di crediti d’imposta.
Ai fini della determinazione delle imposte anticipate rilevano anche le perdite fiscali anche se non contabilizzate (art. 29 comma 4 del DLGS).
Ai sensi del DM 27.12.2024, le attività e passività fiscali differite, esistenti all’inizio del primo esercizio di applicazione della GloBE sono rilevanti ai fini del calcolo dell’aliquota di imposizione effettiva per tale esercizio e in quelli successivi anche se consistenti in attività fiscali differite non iscritte nel bilancio in mancanza dei relativi presupposti contabili. Tali attività e passività dovranno essere ricalcolate con l’applicazione dell’aliquota minima d’imposizione per la GloBE (15%).
Le imposte diverse da quelle qui elencate non rilevano come tali ai fini della ricomprensione fra le Covered Taxes che risultano essere, quindi, un’elencazione tassativa. In particolare, come specificato dall’art. 4.2.2 delle GloBE Rules, non sono tali (a) le Top Up Tax (cioè le imposte “integrative” diverse da quelle nazionali) dovunque pagate, (b) quelle “suppletive” derivanti dall’applicazione dei meccanismi propri delle UTPR, (c) quelle derivanti dall’applicazione di un non riconosciuto sistema di imputazione di imposte (diverso da quelli sopra contemplati), (d) le imposte pagate da assicurazioni al posto dei propri clienti.
5. SAFE HARBOUR
Le difficoltà di implementazione del Pillar 2 ed i calcoli complessi necessari per determinare la Top-up Tax (TuT) hanno indotto l’OCSE ad introdurre, per semplificare il processo, i cosiddetti i Safe Harbour (SH), suddivisi in meccanismi temporanei e permanenti.
5.1 Transitional Safe Harbour
Il Transitional Safe Harbour è una misura temporanea introdotta dall’OCSE per semplificare l’implementazione del Pillar 2 della Global Minimum Tax (GMT). Questo meccanismo è suddiviso in due principali categorie: il CbCR Safe Harbour e l’UTPR Safe Harbour, di cui di seguito descriviamo il principale.
CbCR Safe Harbour: Questo meccanismo consente ai gruppi multinazionali di utilizzare le informazioni contabili semplificate contenute nel Country-by-Country Report (CbCR). Il CbCR SH è applicabile per gli esercizi fiscali che iniziano il o prima del 31 dicembre 2026 e si concludono non oltre il 30 giugno 2028. Utilizzando il CbCR, i gruppi possono limitare l’onere di effettuare i complessi calcoli richiesti dalle GloBE Rules ad un numero ridotto di giurisdizioni a rischio più elevato, riducendo così i costi e gli oneri di compliance. Per essere utilizzato ai fini del SH, il CbCR deve essere “qualificato”, ossia redatto sulla base di rendiconti finanziari predisposti secondo i principi contabili utilizzati dalla Ultimate Parent Company (UPE). I valori da prendere a riferimento per valutare l’operatività del CbCR SH differiscono da quelli individuati dalle GloBE Rules per la determinazione del GloBE Income e delle (Adjusted) Covered Taxes. Il CbCR SH prevede che nessuna imposta integrativa sia dovuta dal gruppo in una data giurisdizione se almeno uno dei seguenti test risulti superato: de minimis test, Simplified ETR test, e Routine-Profit test.
De minimis test:
- Questo test prevede che nessuna imposta integrativa sia dovuta dal gruppo in una data giurisdizione se i ricavi aggregati sono inferiori a 10 milioni di euro e il profitto lordo aggregato (PBT) è inferiore a 1 milione di euro, oppure se è stata registrata una perdita. Le soglie indicate corrispondono a quelle previste dall’articolo 37 del D.Lgs. n. 209/2023 per beneficiare dell’esclusione de minimis.
- Si immagini un gruppo multinazionale che opera in una giurisdizione con ricavi aggregati di 8 milioni di euro e un profitto lordo aggregato (PBT) di 500.000 euro. Poiché i ricavi sono inferiori a 10 milioni di euro e il PBT è inferiore a 1 milione di euro, il gruppo supera il de minimis test e non è tenuto a pagare alcuna imposta integrativa
Simplified ETR test:
- L’ETR semplificato è determinato come rapporto tra le imposte coperte semplificate (Simplified Covered Taxes) e il PBT risultante dal CbCR. Se l’ETR semplificato è uguale o superiore al Transition Rate, che è del 15% per gli esercizi che iniziano nel 2023 o nel 2024, del 16% per quelli che iniziano nel 2025 e del 17% per quelli che iniziano nel 2026, nessuna imposta integrativa è dovuta. Se l’ETR semplificato risulta inferiore al Transition Rate, il gruppo deve procedere alla determinazione dell’ETR secondo le GloBE Rules.
- Esempio di applicazione del Simplified ETR test: Considera un gruppo multinazionale con un PBT risultante dal CbCR di 10 milioni di euro e imposte coperte semplificate (Simplified Covered Taxes) di 1,6 milioni di euro. L’ETR semplificato è calcolato come rapporto tra le imposte coperte e il PBT, quindi 1,6 milioni di euro diviso per 10 milioni di euro, che dà un ETR del 16%. Se l’esercizio fiscale inizia nel 2025, il Transition Rate è del 16%, quindi il gruppo supera il Simplified ETR test e non è tenuto a pagare alcuna imposta integrativa.
Routine-Profit test:
Questo test prevede che nessuna imposta integrativa sia dovuta se l’importo della Substance-based Income Exclusion (SBIE), calcolato secondo le GloBE Rules, è uguale o superiore al PBT risultante dal CbCR. Nel calcolo della SBIE non si tiene conto dei salari e delle attività materiali relative alle entità che non sono qualificate come Constituent Entities (CE) ai fini del CbCR. Il test è automaticamente superato se il PBT è pari a zero o negativo.
Esempio di applicazione del Routine-Profit test: Supponiamo che un gruppo multinazionale abbia un PBT risultante dal CbCR di 2 milioni di euro e una Substance-based Income Exclusion (SBIE) calcolata secondo le GloBE Rules di 2,5 milioni di euro. Poiché l’importo della SBIE è uguale o superiore al PBT, il gruppo supera il Routine-Profit test e non è tenuto a pagare alcuna imposta integrativa.
5.2 Permanent Safe Harbour
Il Permanent Safe Harbour è una misura permanente di semplificazione introdotta dall’OCSE per ridurre a regime gli oneri di compliance per i gruppi multinazionali che operano in giurisdizioni con una QDMTT. Questo meccanismo, contrariamente ai Transitional Safe Harbour, non è limitato ai primi anni di applicazione della normativa Pillar 2, ma ha carattere permanente.
Requisiti per il QDMTT Permanent Safe Harbour:
Per essere considerata valevole ai fini del SH, una QDMTT deve rispettare cumulativamente tre requisiti:
- QDMTT Accounting Standard: La QDMTT deve essere calcolata utilizzando i principi contabili della UPE o i principi contabili locali che rispettino determinati requisiti. Questi standard possono essere basati sui principi contabili della UPE o sui principi contabili locali che rispettino determinati requisiti.
Principi contabili della UPE:
- La QDMTT può essere calcolata utilizzando i principi contabili che la UPE utilizza per redigere il bilancio consolidato.
Principi contabili locali:
- La QDMTT può essere calcolata utilizzando i principi contabili locali, a condizione che tutte le Constituent Entities (CE) della giurisdizione redigano bilanci o rendiconti in ottemperanza alla normativa fiscale o societaria nazionale, oppure bilanci o rendiconti sottoposti a revisione contabile esterna.
- I principi contabili locali devono essere permessi o richiesti da un Authorised Accounting Body oppure devono essere considerati acceptable o authorised ai sensi della normativa domestica.
In caso di presenza di più principi contabili che rispettano la regola del Local Financial Accounting Standard all’interno di una stessa giurisdizione, deve essere prevista una tie-break rule per evitare rischi di pianificazione fiscale.
- Consistency Standard: I calcoli per determinare la QDMTT devono essere conformi a quelli richiesti dalle GloBE Rules.
Il Consistency Standard richiede che i calcoli per determinare la Qualified Domestic Minimum Top-Up Tax (QDMTT) siano conformi a quelli richiesti dalle GloBE Rules ai fini della determinazione dell’Income Inclusion Rule (IIR) e della Undertaxed Profit Rule (UTPR). Tuttavia, ci sono alcune variazioni obbligatorie e facoltative che devono essere considerate.
Variazioni obbligatorie:
- La prima variazione prevede che la QDMTT non tenga conto delle imposte cross-border.
- La seconda variazione richiede che il calcolo della QDMTT avvenga in base alla valuta locale, qualora sia basato su un bilancio redatto con i principi contabili locali e purché tutte le Constituent Entities (CE) della giurisdizione redigano il proprio bilancio secondo gli stessi principi contabili.
Variazioni facoltative:
Le variazioni facoltative vanno valutate caso per caso e sono rilevanti nella misura in cui determinano un prelievo equivalente o superiore a quello della TUT. Il Consistency Standard si considera rispettato laddove il calcolo previsto dalla disciplina nazionale escluda o limiti la Substance-based Income Exclusion (SBIE), la de minimis exclusion, e il Minimum Tax Rate sia maggiore del 15%.
- Administration Standard: Le giurisdizioni QDMTT devono essere soggette a un processo di monitoraggio continuo per garantire che gli obblighi di raccolta e rendicontazione delle informazioni rilevanti vengano adempiuti in coerenza con le GloBE Rules.
Gli Administration Standards sono requisiti che le giurisdizioni QDMTT devono rispettare per garantire che gli obblighi di raccolta e rendicontazione delle informazioni rilevanti vengano adempiuti in coerenza con le GloBE Rules. Questi standard sono fondamentali per assicurare che le giurisdizioni mantengano un processo di monitoraggio continuo e che le informazioni necessarie siano raccolte e riportate correttamente.
Processo di monitoraggio continuo:
- Le giurisdizioni QDMTT devono essere soggette a un processo di monitoraggio continuo. Questo processo è essenziale per garantire che gli obblighi di raccolta e rendicontazione delle informazioni rilevanti vengano adempiuti in coerenza con le GloBE Rules.
Verifica delle informazioni:
- La verifica viene effettuata in base alle informazioni e ai dati riportati nella GloBE Information Return (GIR). Questo documento contiene tutte le informazioni necessarie per valutare se una giurisdizione rispetta gli Administration Standards.
Peer Review:
L’OCSE/G20 IF si baserà su un processo di Peer Review per valutare se una QDMTT rispetta in concreto gli Administration Standards. La verifica riguarderà le modalità di regolamentazione e applicazione dell’imposta minima nazionale da parte della giurisdizione interessata, senza avere riguardo alle specificità dei singoli gruppi che ne saranno assoggettati.
Considerazioni critiche:
Nonostante le intenzioni di semplificazione, il QDMTT SH potrebbe non alleviare effettivamente i costi amministrativi della GMT. La necessità di rappresentare un adeguamento integrale delle GloBE Rules e gli stessi Standard che devono essere integrati per stabilire se la QDMTT è davvero consistente con le GloBE Rules sembrano rivelare un’esigenza di controllo e centralità da parte dell’OCSE.
5.3 Paesi che hanno adottato la QDMTT e la QDMTT SH
Sul sito istituzionale dell’OCSE (https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/global-minimum-tax/administrative-guidance-globe-rules-pillar-two-central-record-legislation-transitional-qualified-status.pdf) viene aggiornata la lista delle giurisdizioni che hanno implementato l’ imposta minima integrativa (IIR) e l’imposta minima nazionale (DMTT) e che hanno ottenuto lo status “qualificato” transitorio delle proprie legislazioni a seguito del processo di revisione da parte del Quadro Inclusivo sul BEPS.
La lista riporta anche la data a partire dalla quale le legislazioni elencate devono considerarsi “qualificate”.
Qualified Income Inclusion Rules
| Domestic law | Effective date | |
| Australia | Taxation (Multinational – Global and Domestic Minimum Tax) Imposition Bill 2024 Taxation (Multinational – Global and Domestic Minimum Tax) Bill 2024 | 1 January 20241 |
| Austria | Bundesgesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen (Mindestbesteuerungsgesetz – MinBestG) | 31 December 2023 |
| Belgium | Loi portant l’introduction d’un impôt minimum pour les groupes d’entreprises multinationales et les groupes nationaux de grande envergure Wet houdende de invoering van een minimumbelasting voor multinationale ondernemingen en omvangrijke binnenlandse groepen | 31 December 2023 |
| Bulgaria | ЗАКОН за корпоративното подоходно облагане | 31 December 2023 |
| Canada | Global Minimum Tax Act Loi sur l’impôt minimum mondial | 31 December 2023 |
| Croatia | Zakon o minimalnom globalnom porezu na dobit | 31 December 2023 |
| Czechia | Zákon č. 416/2023 Sb., o dorovnávacích daních pro velké nadnárodní skupiny a velké vnitrostátní skupiny | 31 December 2023 |
| Denmark | Lov nr. 1535 af 12. december 2023 om en ekstraskat for visse koncernenheder (minimumsbeskatningsloven) | 31 December 2023 |
| Finland | Laki suurten konsernien vähimmäisverosta 1308/2023 | 31 December 2023 |
| France | Imposition minimale mondiale des groupes d’entreprises multinationales et des groupes nationaux (Code général des impôts, Chapitre II bis, article 223 VJ à 223 WZ) | 31 December 2023 |
| Germany | Gesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen (Mindeststeuergesetz – MinStG) | 31 December 2023 |
| Gibraltar | Global Minimum Tax Act 2024 (2024-20) | 1 January 2025 |
| Greece | NOMOΣ ΥΠ’ ΑΡΙΘΜ. 5100 Ενσωμάτωση της Οδηγίας (ΕΕ) 2022/2523 του Συμβουλίου, της 14ης Δεκεμβρίου 2022, σχετι-κά με την εξασφάλιση παγκόσμιου ελάχιστου επιπέδου φορολογίας των ομίλων πολυεθνικών επιχειρήσεων και των εγχώριων ομίλων μεγάλης κλίμακας στην Ευρωπαϊκή Ένωση (Pillar II) και άλ-λες επείγουσες διατάξεις | 31 December 2023 |
| Guernsey | Income Tax (Approved International Agreements) (Implementation) (OECD Pillar Two GloBE Model Rules) Regulations, 2024 | 1 January 2025 |
1 Self-certification based on draft legislation.
| Domestic law | Effective date | |
| Hungary | 2023. évi LXXXIV. Törvény a globális minimum-adószintet biztosító kiegészítő adókról és ezzel összefüggésben egyes adótörvények módosításáról | 31 December 2023 |
| Indonesia | Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional (PMK 136 TAHUN 2024) | 1 January 2025 |
| Ireland | Taxes Consolidation Act 1997, Part 4A (Implementation Of Council Directive (EU) 2022/2523 of 15 December 2022 on Ensuring a Global Minimum Level of Taxation For Multinational Enterprise Groups and Large Scale Domestic Groups in the Union) | 31 December 2023 |
| Isle of Man | Global Minimum Tax (Pillar Two) Order 2024, Statutory Document No. 2024/0234 | 1 January 2025 |
| Italy | DECRETO LEGISLATIVO 27 dicembre 2023, n. 209 Attuazione della riforma fiscale in materia di fiscalita’ internazionale | 31 December 2023 |
| Japan | 各対象会計年度の国際最低課税額に対する法人税(法人税法第二編第二章) 特定基準法人税額に対する地方法人税(地方法人税法第三章) | 1 April 2024 |
| Jersey | Multinational Taxation (Global Anti-Base Erosion – IIR Tax) (Jersey) Law 2025 | 1 January 2025 |
| Korea | 국제조세조정에 관한 법률 제3절 추가세액의 과세 (제72조(소득산입규칙의 적용)) | 1 January 2024 |
| Liechtenstein | Gesetz vom 10. November 2023 über die Mindestbesteuerung grosser Unternehmensgruppen (GloBE-Gesetz) | 1 January 2024 |
| Luxembourg | Loi du 22 décembre 2023 relative à l’imposition minimale effective en vue de la transposition de la directive (UE) 2022/2523 du Conseil du 15 décembre 2022 visant à assurer un niveau minimum d’imposition mondial pour les groupes d’entreprises multinationales et les groupes nationaux de grande envergure dans l’Union | 31 December 2023 |
| Malaysia | Act 851 – Finance (No. 2) Act 2023, Section 30 | 1 January 2025 |
| Netherlands | Wet minimumbelasting 2024 | 31 December 2023 |
| New Zealand | Taxation (Annual Rates for 2023–24, Multinational Tax, and Remedial Matters) Act 2024 | 1 January 2025 |
| North Macedonia | Закон за минимален глобален данок на добивка („Службен весник на Република Северна Македонија“ бр.3/25) | 1 January 2024 |
| Norway | Lov 12. januar 2024 nr 1 om suppleringsskatt på underbeskattet inntekt i konsern (suppleringsskatteloven) | 1 January 2024 |
| Poland | Ustawa z dnia 6 listopada 2024 r. o opodatkowaniu wyrównawczym jednostek składowych grup międzynarodowych i krajowych (Dz.U. 2024 poz.1685) | 1 January 20242 |
| Portugal | Lei n.º 41/2024, de 8 de novembro | 1 January 2024 |
| Romania | Lege nr. 431/2023 privind asigurarea unui nivel minim global de impozitare a grupurilor de întreprinderi multinaționale și a grupurilor naționale de mari dimensiuni | 31 December 2023 |
| Domestic law | Effective date | |
| Singapore | Multinational Enterprise (Minimum Tax) Act 2024 | 1 January 2025 |
| Slovenia | Zakon o minimalnem davku (ZMD); Uradni list RS, št. 131/2023) | 31 December 2023 |
| South Africa | Global Minimum Tax Act (Act No. 46 of 2024) | 1 January 2024 |
| Spain | Ley 7/2024, de 20 de diciembre, por la que se establecen un impuesto complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud, un impuesto sobre el margen de intereses y comisiones de determinadas entidades financieras y un impuesto sobre los líquidos para cigarillos electrónicos y otros productos relacionados con el tabaco, y se modifican otras normas tributarias | 31 December 2023 |
| Sweden | Lag (2023:875) om tilläggsskatt | 31 December 2023 |
| Switzerland | Ordonnance sur l’imposition minimale des grands groupes d’entreprises du 22 décembre 2023 (État le 1er janvier 2025), RS 642.161 Verordnung über die Mindestbesteuerung grosser Unternehmensgruppen vom 22. Dezember 2023 (Stand am 1. Januar 2025), RS 642.161 Ordinanza concernente l’imposizione minima dei grandi gruppi di imprese del 22 dicembre 2023 (Stato 1° gennaio 2025), RS 642.161 | 1 January 2025 |
| Thailand | พระราชกําหนดภาษีส่วนเพิ่ม พ.ศ.2567 | 1 January 2025 |
| Türkiye | Kanun Numarası 5520 KURUMLAR VERGİSİ KANUNU (BEŞİNCİ KISIM Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi ve Geçici Maddeler) | 1 January 2024 |
| United Kingdom | Finance (No. 2) Act 2023, Part 3 (Multinational Top-up Tax) & Schedules 14 15, 16, 16A and 17 | 31 December 2023 |
| Viet Nam | Nghị quyết số 107/2023/QH15 của Quốc hội: Về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu | 1 January 2024 |
Qualified Domestic Minimum Top-up Tax Rules and QDMTT Safe Harbours
| Domestic law | QDMTT Safe Harbour | Effective date | |
| Australia | Taxation (Multinational – Global and Domestic Minimum Tax) Imposition Bill 2024 Taxation (Multinational – Global and Domestic Minimum Tax) Bill 2024 | Yes | 1 January 20243 |
| Austria | Bundesgesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen (Mindestbesteuerungsgesetz – MinBestG) | Yes | 31 December 2023 |
| Barbados | Corporation Top-up Tax Act, 2024-16 | Yes | 1 January 20244 |
| Belgium | Loi portant l’introduction d’un impôt minimum pour les groupes d’entreprises multinationales et les groupes nationaux de grande envergure Wet houdende de invoering van een minimumbelasting voor multinationale ondernemingen en omvangrijke binnenlandse groepen | Yes | 31 December 2023 |
| Brazil | Lei Nº 15.079, de 27 de dezembro de 2024 | Yes | 1 January 2025 |
| Bulgaria | ЗАКОН за корпоративното подоходно облагане | Yes | 31 December 2023 |
| Canada | Global Minimum Tax Act Loi sur l’impôt minimum mondial | Yes | 31 December 2023 |
| Croatia | Zakon o minimalnom globalnom porezu na dobit | Yes | 31 December 2023 |
| Czechia | Zákon č. 416/2023 Sb., o dorovnávacích daních pro velké nadnárodní skupiny a velké vnitrostátní skupiny | Yes | 31 December 2023 |
3 Self-certification based on draft legislation.
| Domestic law | QDMTT Safe Harbour | Effective date | |
| Denmark | Lov nr. 1535 af 12. december 2023 om en ekstraskat for visse koncernenheder (minimumsbeskatningsloven) | Yes | 31 December 2023 |
| Finland | Laki suurten konsernien vähimmäisverosta 1308/2023 | Yes | 31 December 2023 |
| France | Imposition minimale mondiale des groupes d’entreprises multinationales et des groupes nationaux (Code général des impôts, Chapitre II bis, article 223 VJ à 223 WZ) | Yes | 31 December 2023 |
| Germany | Gesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen (Mindeststeuergesetz – MinStG) | Yes | 31 December 2023 |
| Gibraltar | Global Minimum Tax Act 2024 (2024-20) | Yes | 1 January 2024 |
| Greece | NOMOΣ ΥΠ’ ΑΡΙΘΜ. 5100 Ενσωμάτωση της Οδηγίας (ΕΕ) 2022/2523 του Συμβουλίου, της 14ης Δεκεμβρίου 2022, σχετι-κά με την εξασφάλιση παγκόσμιου ελάχιστου επιπέδου φορολογίας των ομίλων πολυεθνικών επιχειρήσεων και των εγχώριων ομίλων μεγάλης κλίμακας στην Ευρωπαϊκή Ένωση (Pillar II) και άλ-λες επείγουσες διατάξεις | Yes | 31 December 2023 |
| Guernsey | Income Tax (Approved International Agreements) (Implementation) (OECD Pillar Two GloBE Model Rules) Regulations, 2024 | Yes | 1 January 2025 |
| Hungary | 2023. évi LXXXIV. Törvény a globális minimum-adószintet biztosító kiegészítő adókról és ezzel összefüggésben egyes adótörvények módosításáról | Yes | 31 December 2023 |
| Indonesia | Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional (PMK 136 TAHUN 2024) | Yes | 1 January 2025 |
| Ireland | Taxes Consolidation Act 1997, Part 4A (Implementation Of Council Directive (EU) 2022/2523 of 15 December 2022 on Ensuring a Global Minimum Level of Taxation For Multinational Enterprise Groups and Large Scale Domestic Groups in the Union) | Yes | 31 December 2023 |
| Isle of Man | Global Minimum Tax (Pillar Two) Order 2024, Statutory Document No. 2024/0234 | Yes | 1 January 2025 |
| Italy | DECRETO LEGISLATIVO 27 dicembre 2023, n. 209 Attuazione della riforma fiscale in materia di fiscalita’ internazionale | Yes | 31 December 2023 |
| Japan | 各対象会計年度の国内最低課税額に対する法人税(法人税法第二編第二章第一節・第四節、第三編第三章第二節 ) 国内最低課税額に係る特定基準法人税額に対する地方法人税(地方法人税法第四章) | Yes | 1 April 2026 |
| Liechtenstein | Gesetz vom 10. November 2023 über die Mindestbesteuerung grosser Unternehmensgruppen (GloBE-Gesetz) | Yes | 1 January 2024 |
| Luxembourg | Loi du 22 décembre 2023 relative à l’imposition minimale effective en vue de la transposition de la directive (UE) 2022/2523 du Conseil du 15 décembre 2022 visant à assurer un niveau minimum d’imposition mondial pour les groupes d’entreprises multinationales et les groupes nationaux de grande envergure dans l’Union | Yes | 31 December 2023 |
| Malaysia | Act 851 – Finance (No. 2) Act 2023, Section 30 | Yes | 1 January 2025 |
| Netherlands | Wet minimumbelasting 2024 | Yes | 31 December 2023 |
| North Macedonia | Закон за минимален глобален данок на добивка („Службен весник на Република Северна Македонија“ бр.3/25) | Yes | 1 January 2024 |
| Norway | Lov 12. januar 2024 nr 1 om suppleringsskatt på underbeskattet inntekt i konsern (suppleringsskatteloven) | Yes | 1 January 2024 |
| Poland | Ustawa z dnia 6 listopada 2024 r. o opodatkowaniu wyrównawczym jednostek składowych grup międzynarodowych i krajowych (Dz.U. 2024 poz.1685) | Yes | 1 January 20245 |
| Portugal | Lei n.º 41/2024, de 8 de novembro | Yes | 1 January 2024 |
| Romania | Lege nr. 431/2023 privind asigurarea unui nivel minim global de impozitare a grupurilor de întreprinderi multinaționale și a grupurilor naționale de mari dimensiuni | Yes | 31 December 2023 |
| Singapore | Multinational Enterprise (Minimum Tax) Act 2024 | Yes | 1 January 2025 |
| Slovak Republic | Zákon č. 507/2023 Z. z. o dorovnávacej dani na zabezpečenie minimálnej úrovne zdanenia nadnárodných skupín podnikov a veľkých vnútroštátnych skupín a o doplnení zákona č. 563/2009 Z. z. o správe daní (daňový poriadok) a o zmene a doplnení niektorých zákonov v znení neskorších predpisov | Yes | 31 December 2023 |
| Slovenia | Zakon o minimalnem davku (ZMD); Uradni list RS, št. 131/2023) | Yes | 31 December 2023 |
| South Africa | Global Minimum Tax Act (Act No. 46 of 2024) | Yes | 1 January 2024 |
| Spain | Ley 7/2024, de 20 de diciembre, por la que se establecen un impuesto complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud, un impuesto sobre el margen de intereses y comisiones de determinadas entidades financieras y un impuesto sobre los líquidos para cigarillos electrónicos y otros productos relacionados con el tabaco, y se modifican otras normas tributarias | Yes | 31 December 2023 |
| Sweden | Lag (2023:875) om tilläggsskatt | Yes | 31 December 2023 |
| Switzerland | Ordonnance sur l’imposition minimale des grands groupes d’entreprises du 22 décembre 2023 (État le 1er janvier 2025), RS 642.161 Verordnung über die Mindestbesteuerung grosser Unternehmensgruppen vom 22. Dezember 2023 (Stand am 1. Januar 2025), RS 642.161 | Yes | 1 January 2024 |
| Domestic law | QDMTT Safe Harbour | Effective date | |
| Ordinanza concernente l’imposizione minima dei grandi gruppi di imprese del 22 dicembre 2023 (Stato 1° gennaio 2025), RS 642.161 | |||
| Thailand | พระราชกําหนดภาษีส่วนเพิ่ม พ.ศ.2567 | Yes | 1 January 2025 |
| Türkiye | Kanun Numarası 5520 KURUMLAR VERGİSİ KANUNU (BEŞİNCİ KISIM Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi ve Geçici Maddeler) | Yes | 1 January 2024 |
| United Arab Emirates | Cabinet Decision No. 142 of 2024 on the Imposition of Top-up Tax on Multinational Enterprises | Yes | 1 January 2025 |
| United Kingdom | Finance (No. 2) Act 2023, Part 4 (Domestic Top-up Tax) & Schedules 14, 15, 16, 16A, 17, and 18 | Yes | 31 December 2023 |
| Viet Nam | Nghị quyết số 107/2023/QH15 của Quốc hội: Về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu | Yes | 1 January 2024 |
6. OBBLIGHI DICHIARATIVI, DI VERSAMENTO ED ACCERTAMENTO
6.1 Comunicazione di Notifica di Designazione a presentare la Dichiarazione Rilevante
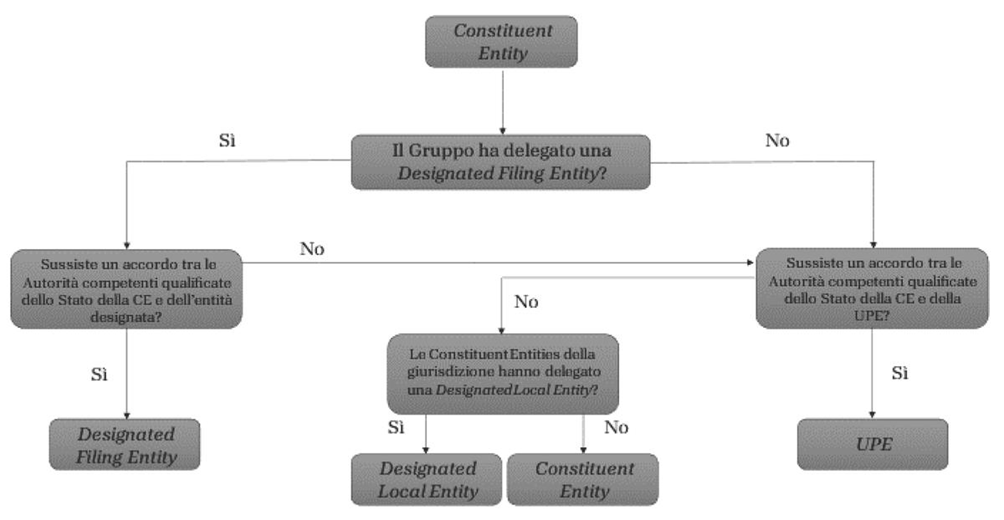
La dichiarazione di partenza è la cosiddetta Comunicazione di Notifica (DM 25 febbraio 2025 emesso ai sensi dell’art. 51 comma 4 del DLGS), con il quale le imprese locali e le entità apolidi costituite in base alla legge italiana, rientranti nell’ambito applicativo della global minimum tax, informano il Fisco dell’intenzione di delegare un’altra impresa del gruppo a presentare per loro conto la “comunicazione rilevante” (GIR). L’impresa del gruppo designata può essere:
- Un’impresa locale designata (art. 51 comma 2 DLGS)
- la controllante capogruppo localizzata in un Paese che, con riferimento all’esercizio oggetto della comunicazione, ha in essere un Accordo qualificato tra autorità competenti con lo Stato italiano (art. 51 comma 3 lett. a) DLGS);
- l’impresa designata localizzata in un Paese che, con riferimento all’esercizio oggetto di comunicazione, ha in essere un Accordo qualificato tra autorità competenti con lo Stato italiano (art. 51 comma 3 lett. a) DLGS).
In data 7 agosto 2025, con Provvedimento del Direttore dell’Agenzia delle Entrate è stato pubblicato il modello di designazione con le relative istruzioni di compilazione e trasmissione.
Il modello di notifica va trasmesso all’Agenzia delle entrate entro il quindicesimo mese successivo all’ultimo giorno dell’esercizio con riferimento al quale la comunicazione rilevante si riferisce, di fatto rendendo coincidenti la tempistica per la trasmissione del modello di notifica con quella della comunicazione rilevante.
Con riferimento all’esercizio transitorio previsto dall’articolo 54 del decreto legislativo, la trasmissione deve essere effettuata entro il diciottesimo mese successivo all’ultimo giorno del suddetto esercizio.
Il termine per la presentazione della notifica, indipendentemente dall’inizio e dalla durata dell’esercizio, non può comunque essere anteriore al 30 giugno 2026.
Al fine di non determinare eccessivi oneri amministrativi, il modello di notifica va trasmesso una tantum, in quanto in assenza di revoche della scelta o di modifiche rispetto a quanto già comunicato, non è necessaria un’ulteriore trasmissione.
In caso di gruppi multinazionali, in luogo di un’impresa locale, è possibile designare la capogruppo o un’impresa estera, a presentare la comunicazione rilevante per conto delle entità italiane (articolo 51, comma 3).
In tal caso, l’Amministrazione fiscale del Paese di localizzazione della capogruppo o dell’impresa estera invierà all’Amministrazione fiscale italiana, tramite lo scambio automatico di informazioni, la comunicazione rilevante dei soggetti italiani (central filing).
In proposito, consideriamo le seguenti esemplificazioni.
Gruppo multinazionale in regime di “local filing” (articolo 51, comma 2, Dlgs 209/2023)
Un gruppo multinazionale soggetto alla Gmt, con capogruppo situata in uno Stato privo di un accordo qualificato per lo scambio automatico di informazioni e senza entità controllate in Stati con accordi simili, controlla in Italia le società ACo e BCo. Entrambe le società decidono di non presentare autonomamente la comunicazione rilevante e, ai sensi dell’articolo 51, comma 2 del decreto legislativo, e delegano ACo come “impresa locale designata”. ACo sarà incaricata di trasmettere il modello di notifica e la comunicazione rilevante all’Agenzia delle entrate, dichiarando nel modello di notifica, che presenterà la comunicazione sia per sé che per BCo.
Gruppo multinazionale in regime di “central filing” (articolo 51, comma 3, Dlgs 209/2023)
Un gruppo multinazionale soggetto alla Gmt, con capogruppo HoldCo situata in uno Stato con un accordo qualificato per lo scambio automatico di informazioni con l’Italia, controlla le società italiane ACo e BCo. Entrambe decidono di non presentare autonomamente la comunicazione rilevante, designando, in base all’articolo 51, comma 3 del decreto legislativo, HoldCo come “impresa designata” (estera). HoldCo presenterà la comunicazione rilevante all’autorità competente del proprio Stato, che la inoltrerà all’Agenzia delle entrate per il tramite dello “Scambio automatico di informazioni”. ACo e BCo, autonomamente o designando una delle due (impresa locale designata), presenteranno il “modello di notifica” all’Agenzia delle entrate, dichiarando che la comunicazione rilevante sarà trasmessa dallo Stato di localizzazione di HoldCo.
6.2 Comunicazione rilevante (GloBe information return o GIR)
La comunicazione rilevante (ART. 51 commi 5 e 6 del DLGS), cosiddetta GloBe Information Return (GIR), che dovrà essere presentata dall’impresa designata, non necessariamente un’impresa nazionale, con la sopra descritta Comunicazione di Designazione, deve contenere le seguenti informazioni relative al gruppo multinazionale o nazionale:
- dati identificativi delle imprese, compreso il loro codice di identificazione fiscale, il loro Paese di localizzazione e la loro qualificazione ai fini del DLGS;
- informazioni sulla struttura societaria del gruppo multinazionale o nazionale di appartenenza, comprese le partecipazioni di controllo che un’impresa detiene in un’altra impresa;
- le informazioni necessarie al fine di calcolare:
- l’aliquota di imposizione effettiva di ogni Paese nel quale è ubicata almeno un’impresa e l’importo della imposizione integrativa relativa a ciascuna impresa;
- l’importo della imposizione integrativa relativa ad ogni membro di un gruppo a controllo congiunto;
- l’allocazione dell’importo dell’imposta minima integrativa e della imposta minima suppletiva in relazione a ciascun Paese;
- l’elenco delle scelte previste dal decreto che sono state esercitate e revocate nell’esercizio a cui si riferisce la comunicazione rilevante nonché l’elenco delle scelte previste dal decreto che sono in essere per tale esercizio
In deroga a quanto previsto SOPRA, se un’impresa localizzata nel territorio dello Stato italiano la cui controllante capogruppo è localizzata in uno Stato terzo che applica disposizioni che sono state valutate equivalenti alle disposizioni della direttiva, secondo quanto previsto all’articolo 52 del DLGS, la stessa ovvero l’impresa locale designata presenta una comunicazione rilevante contenente:
- tutte le informazioni necessarie ai fini dell’applicazione delle disposizioni dell’articolo 8 del DLGS e in particolare:
- l’identificazione di tutte le imprese nelle quali una entità partecipante parzialmente posseduta localizzata nel territorio dello Stato italiano detiene, ovvero ha detenuto nel corso dell’esercizio, direttamente o indirettamente, partecipazioni nelle imprese del gruppo multinazionale o nazionale;
- una descrizione della struttura societaria contenente i rapporti partecipativi che la entità partecipante parzialmente posseduta di cui al numero 1) ha detenuto o detiene nelle imprese;
- tutte le informazioni che sono necessarie per calcolare l’aliquota di imposizione effettiva e l’imposta minima integrativa dovuta in relazione ai Paesi di localizzazione delle imprese di cui al numero 1);
- tutte le informazioni rilevanti ai fini della corretta e puntuale applicazione delle disposizioni di cui agli articoli 16, 17 o 18 del DLGS;
- tutte le informazioni necessarie ai fini dell’applicazione delle disposizioni dell’articolo 20 del DLGS e in particolare:
- l’identificazione di tutte le imprese localizzate nel medesimo Paese di localizzazione della controllante capogruppo;
- una descrizione della struttura societaria contenente i rapporti partecipativi che la controllante capogruppo di cui al numero 1) ha detenuto o detiene nelle imprese ivi indicate;
- tutte le informazioni che sono necessarie per calcolare l’aliquota di imposizione effettiva e l’ imposta minima suppletiva in relazione al Paese di localizzazione della controllante capogruppo di cui al numero 1);
- tutte le informazioni rilevanti ai fini della corretta e puntuale allocazione della imposta minima suppletiva ai sensi dell’articolo 21;
- tutte le informazioni necessarie ai fini dell’applicazione dell’imposta minima nazionale.
La Comunicazione Rilevante è presentata entro il quindicesimo mese successivo all’ultimo giorno dell’esercizio con riferimento al quale la comunicazione rilevante si riferisce (eccezionalmente per il primo anno di applicazione della GloBe il termine viene posticipato al diciottesimo mese successivo).
Il 17 ottobre è stato pubblicato sul sito del Ministero dell’Economia e delle Finanze il decreto del 16 ottobre 2025 firmato dal Vice Ministro dell’Economia e delle Finanze, che fornisce disposizioni attuative sulla presentazione della Comunicazione Rilevante, deve essere presentata all’Agenzia delle entrate da tutte le imprese e le entità apolidi costituite in base alla legge italiana il cui gruppo rientra nell’ambito applicativo dell’imposizione integrativa (articolo 51, comma 8 Dlgs n. 209/2023) come sopra specificato.
In data 31 ottobre 2025, inoltre, l’Agenzia delle Entrate ha pubblicato le Linee Guida per la compilazione della Comunicazione Rilevante.
6.3 Dichiarazione, riscossione, accertamento e sanzioni
La dichiarazione annuale relativa all’ imposizione integrativa dovuta a titolo di imposta minima integrativa, di imposta minima suppletiva e di imposta minima nazionale è presentata entro il termine previsto per la comunicazione rilevante di cui agli articoli 51, comma 7, e 58.
Le imposte di cui sopra sono versate in due rate. Il 90 per cento dell’importo dovuto entro l’undicesimo mese (quindi per gli esercizi coincidenti con l’anno solare il primo adempimento scadrebbe il 30 novembre 2025) successivo all’ultimo giorno dell’esercizio al quale le imposte si riferiscono e il versamento dell’importo residuo è effettuato entro l’ultimo giorno del mese successivo al termine previsto per la presentazione della dichiarazione annuale relativa a tale esercizio.
Con il D.M. 7 novembre 2025 il legislatore ha regolato gli obblighi dichiarativi e di versamento delle imprese nazionali soggette alla GloBe.
Il provvedimento, adottato in attuazione dell’articolo 53 del decreto legislativo n. 209/2023, disciplina le regole operative per la dichiarazione fiscale annuale che va trasmessa all’Agenzia delle entrate, e per il versamento delle imposte minime (integrativa, suppletiva e nazionale) dovute in Italia.
Entro 90 giorni dalla pubblicazione del decreto, l’Agenzia delle Entrate dovrà pubblicare il modello con le relative istruzioni per la dichiarazione della GloBe. Il modello è stato infine pubblicato con provvedimento dell’Agenzia delle Entrate del 6 febbraio 2026. Il provvedimento riporta che con apposito comunicato verrà indicata la data dalla quale si potrà effettuare la comunicazione.
Al riguardo, ricordiamo che la dichiarazione fiscale, la cui finalità è quella di dichiarare e versare le imposte relative alle Global minimum tax, va distinta dalla Comunicazione rilevante (articolo 51, Dlgs n. 209/2023 – vedi “Global minimum tax, linee guida per la Comunicazione rilevante”), volta a fornire all’Amministrazione finanziaria i dati necessari per i controlli e il calcolo dell’imposizione integrativa.
La dichiarazione va trasmessa all’Agenzia delle entrate entro gli stessi termini stabiliti per la trasmissione della “Comunicazione Rilevante”, quindi, entro 15 mesi dalla chiusura dell’esercizio di riferimento (termine ordinario).
Tuttavia, per il primo esercizio di applicazione delle disposizioni (esercizio transitorio), il termine è stato esteso al diciottesimo mese successivo all’ultimo giorno dell’esercizio.
Il primo termine di scadenza non può essere anteriore al 30 giugno 2026.
Sono tenute a presentare la dichiarazione fiscale:
a ) la controllante capogruppo di cui all’art. 13 del decreto legislativo, la partecipante intermedia di cui all’art. 14 del decreto legislativo e la partecipante parzialmente posseduta di cui all’art. 15 del decreto legislativo, localizzate nel territorio dello Stato italiano, responsabili dell’ imposta minima integrativa;
b ) l’ impresa, diversa dall’entità di investimento, localizzata nel territorio dello Stato italiano individuata quale responsabile dell’ imposta minima suppletiva ai sensi dell’art. 19, comma 2, o dell’art. 20, comma 3, del decreto legislativo;
c ) l’ impresa e l’entità a controllo congiunto, localizzate nel territorio dello Stato italiano, nonché l’entità apolide costituita in base alle leggi dello Stato italiano individuate quali responsabili dell’ imposta minima nazionale ai sensi dell’art. 18, comma 7, secondo periodo, del decreto legislativo e dell’art. 10 del decreto sull’imposta minima nazionale.
Infine, i soggetti obbligati (articolo 2, comma 2), sono tenuti a conservare la documentazione contabile ed extra contabile utilizzata per la compilazione della dichiarazione fiscale. Tale documentazione deve essere messa a disposizione, su richiesta dell’Amministrazione finanziaria, e conservata fino al termine previsto dall’articolo 43 del Dpr n. 600/1973.
L’Agenzia delle Entrate con Risoluzione Ministeriale n. 63/E del 10 novembre 2025 ha istituito i seguenti codici tributo:
– 2730 – Imposta minima integrativa – articoli 13, 14 e 15 del decreto legislativo 27 dicembre 2023, n. 209;
– 2731 – Imposta minima suppletiva – articoli 19, 20 e 21 del decreto legislativo 27 dicembre 2023, n. 209;
– 2732 – Imposta minima nazionale – articolo 18 del decreto legislativo 27 dicembre 2023, n. 209.
Per il versamento, tramite modello F24, delle sanzioni e degli interessi dovuti in caso di ravvedimento operoso i codici tributo da utilizzare sono:
– 2733 – Sanzione da ravvedimento – Imposta minima integrativa, suppletiva o nazionale – articoli 13 e seguenti del decreto legislativo 27 dicembre 2023, n. 209;
– 2734 – Interessi da ravvedimento – Imposta minima integrativa, suppletiva o nazionale – articoli 13 e seguenti del decreto legislativo 27 dicembre 2023, n. 209.
6.4 Sanzioni
In caso di omessa presentazione della Comunicazione Rilevante o di ritardo nella sua presentazione pari o superiore a tre mesi si applica una sanzione amministrativa di 100 mila euro; in caso di ritardo inferiore a tre mesi o di invio dei dati incompleti o non veritieri si applica la sanzione amministrativa pecuniaria da 10.000 euro a 50.000 euro. Le sanzioni amministrative pecuniarie indicate nel primo periodo, che si applicano anche in relazione alla Comunicazione di Designazione, non possono comunque superare complessivamente un milione di euro per tutte le imprese del gruppo multinazionale o nazionale localizzate nel territorio dello Stato italiano per le violazioni degli obblighi informativi riguardanti ciascun esercizio oggetto di comunicazione rilevante. Per i primi tre esercizi di applicazione delle disposizioni del presente titolo, le sanzioni amministrative pecuniarie previste al primo periodo sono ridotte del 50 per cento.
In caso di inadempimento degli obblighi dichiarativi e di versamento dell’imposizione integrativa, si applicano, in quanto compatibili, le disposizioni del decreto legislativo 18 dicembre 1997, n. 471 e del decreto legislativo 18 dicembre 1997, n. 472, in materia di imposte sui redditi.
Per la violazione degli obblighi dichiarativi e di versamento relativi ai primi tre esercizi di applicazione delle disposizioni del decreto legislativo, non si fa luogo ad irrogazione delle sanzioni ad eccezione che per i casi di dolo o colpa grave.
Le imprese ed entità del gruppo per conto delle quali agisce il soggetto tenuto agli obblighi dichiarativi e di versamento sono responsabili solidalmente e congiuntamente con quest’ultimo in relazione alle somme che risultano dovute a titolo di imposta, interessi e sanzioni a seguito delle attività di liquidazione e controllo.
***
Si raccomanda l’attenzione degli interessati sul fatto che la presente circolare costituisce informativa di primo approfondimento ed orientamento applicativo sulle norme e disposizioni commentate.
Per ovvie ragioni di tempestività e brevità essa non contempla la trattazione completa ed esaustiva degli argomenti e non intende suggerire decisioni e/o comportamenti vincolanti.
Restiamo a disposizione per ogni eventuale o ulteriore chiarimento.
[1] L’elevata complicazione del sistema introdotto dalla Global Minimum Tax e la necessità di avviarne al più presto l’adozione hanno obbligato l’OCSE ad individuare alcuni meccanismi derogatori di semplificazione, quantomeno nelle prime fasi del nuovo regime. A questo servono i c.d. Safe Harbour (“Regimi semplificati”), che vanno, a loro volta, suddistinti in meccanismi temporanei e permanenti.
[2] il decreto contiene disposizioni relative agli obblighi informativi previsti all’art. 51, comma 4, del D.Lgs. n. 209/2023, cui devono ottemperare le imprese localizzate in Italia e le entità apolidi costituite in base alla legge dello Stato italiano, rientranti nell’ambito applicativo dell’imposizione integrativa, che scelgono di non presentare in via autonoma la comunicazione rilevante, delegando un’altra impresa del gruppo a presentarla per loro conto. Le disposizioni recepiscono un modello standard di notifica, sviluppato per garantire un set comune di informazioni e un approccio coerente e uniforme in tutti gli Stati che hanno implementato la global minimum tax. Il ricorso a un modello standard facilita, inoltre, l’adempimento dei grandi gruppi multinazionali nei diversi Paesi in cui operano.
[3] Il Decreto è stato emanato ai sensi dell’art. 51, comma 8, del D.Lgs. n. 209/2023 – che disciplina gli obblighi informativi nel contesto dell’attuazione della riforma fiscale in materia di fiscalità internazionale e definisce gli elementi, le modalità e le condizioni per la presentazione della comunicazione rilevante (Global information return – GIR o Top-up tax information return) per la global minimum tax, fornendo in allegato il relativo modello standard.
[4] Il MEF ha pubblicato il decreto 7 novembre 2025 – emanato ai sensi dell’art. 53, comma 3, del D.Lgs. n. 09/2023 – che definisce gli obblighi dichiarativi e di versamento dell’imposizione integrativa dovuta in Italia. Il decreto chiarisce, inoltre, gli elementi e le modalità di presentazione del modello dichiarativo e del versamento della relativa imposta dovuta e la disciplina sanzionatoria applicabile in caso di inadempimento
[5] Ai sensi dell’Allegato A del DLGS punto 47) «principio contabile conforme»: i principi contabili internazionali (IFRS o IFRS adottati dall’Unione a norma del regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio del 19 luglio 2002, relativo all’applicazione di principi contabili internazionali) e i principi contabili generalmente accettati di Australia, Brasile, Canada, Stati membri dell’Unione europea, Stati membri dello Spazio economico europeo, Hong Kong (Cina), Giappone, Messico, Nuova Zelanda, Repubblica popolare cinese, Repubblica dell’India, Repubblica di Corea, Russia, Singapore, Svizzera, Regno Unito e Stati Uniti d’America;
[6] Ai sensi dell’Allegato A del DLGS punto 46) «principio contabile autorizzato»: in relazione a una impresa, i principi contabili generalmente accettati approvati da un organismo contabile autorizzato nel Paese in cui è localizzata l’impresa; ai fini della presente definizione, per organismo contabile autorizzato si intende l’organismo avente autorità giuridica in un Paese per prescrivere, stabilire o accettare principi contabili a fini di rendicontazione finanziaria;
[7] A titolo esemplificativo, si consideri un reddito rilevante di 100, imposte rilevanti per 24 ed un credito d’imposta di 10. Considerare tale credito ad incremento del reddito rilevante (100+10) comporterebbe una riduzione dell’ETR dal 24% al 22% (cioè 24/110). Considerare, invece, lo stesso credito d’imposta a riduzione delle imposte rilevanti (24-10) determinerebbe una riduzione dell’ETR al 14% (cioè 14/100)